

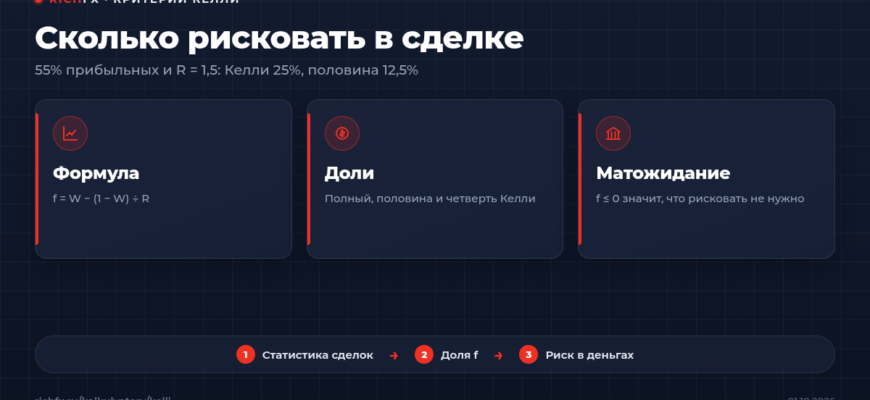
Калькулятор критерия Келли показывает долю депозита, которую имеет смысл рисковать в одной сделке, если известны доля прибыльных сделок и отношение средней прибыли к среднему убытку. Он считает полную, половинную и четвертную долю Келли, матожидание системы и сумму риска в деньгах.
Калькулятор критерия Келли
Доля Келли считается как риск на сделку: сумма, которую вы теряете, если сработал стоп. Это не размер позиции и не маржа.
Формула Келли для трейдинга
W это доля прибыльных сделок, R это средняя прибыль, делённая на средний убыток. Пример: 55% прибыльных сделок и R = 1,5. f = 0,55 − 0,45 ÷ 1,5 = 0,25, то есть 25% депозита на сделку. Половина Келли даёт 12,5%, четверть 6,25%.
Доля f здесь означает риск: сколько процентов депозита теряется, если сработал стоп. Объём позиции под этот риск считает калькулятор лота.
| Прибыльных сделок | R = 1 | R = 1,5 | R = 2 | R = 3 |
|---|---|---|---|---|
| 35% | ≤ 0 | ≤ 0 | 2,5% | 13,3% |
| 45% | ≤ 0 | 8,3% | 17,5% | 26,7% |
| 55% | 10% | 25% | 32,5% | 40% |
| 65% | 30% | 41,7% | 47,5% | 53,3% |
Почему полный Келли редко используют
Формула максимизирует долгосрочный рост капитала, если W и R известны точно. В трейдинге их оценивают по истории сделок, и ошибка в пару процентов сильно меняет результат. При полном Келли просадки глубокие: серия из пяти стопов по 25% оставляет на счёте около 24% депозита, и для возврата остаток должен вырасти в 4,2 раза, это видно в калькуляторе просадки.
Поэтому на практике берут половину или четверть Келли, а многие ограничивают риск 1–2% депозита, даже если формула разрешает больше. Если f получилась нулевой или отрицательной, у системы нет положительного матожидания, и увеличение объёма ускорит потерю депозита.
Минимальную долю прибыльных сделок для заданного соотношения стопа и тейка показывает калькулятор риск/прибыль.
Открыть счёт в Альфа-ФорексОткрыть счёт в Финам
Частые вопросы
Как рассчитать критерий Келли для трейдинга?
f = W − (1 − W) ÷ R, где W это доля прибыльных сделок, R это средняя прибыль, делённая на средний убыток. При W = 55% и R = 1,5 получается 25% депозита риска на сделку.
Почему трейдеры берут половину Келли?
Полный Келли даёт глубокие просадки и чувствителен к ошибке в оценке W и R. Половина Келли сохраняет около трёх четвертей скорости роста при заметно меньших колебаниях счёта.
Что значит отрицательный Келли?
У системы отрицательное матожидание: в среднем она теряет деньги. Формула советует не торговать её вовсе.
Сколько сделок нужно для оценки W и R?
Чем больше, тем точнее. На выборке из 30–50 сделок погрешность доли прибыльных велика, поэтому результат лучше уменьшать.
Другие калькуляторы и материалы
✍️ Авторы статьи

Дмитрий Волков

Елена Морозова
Александр Иванов
Главный редактор RichFX.ru
✅ Проверил статью на соответствие фактам
✅ Утвердил к публикации