

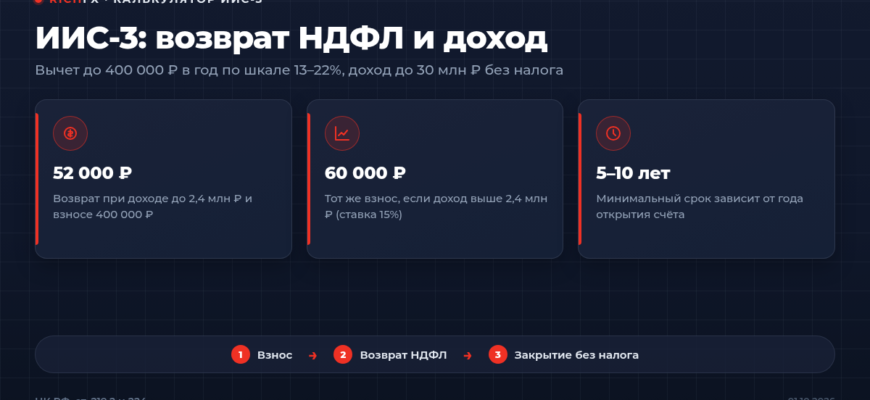
Калькулятор считает два налоговых плюса ИИС-3: ежегодный возврат НДФЛ со взносов и налог, который не придётся платить с дохода при закрытии счёта после минимального срока. Возврат считается по прогрессивной шкале НДФЛ, поэтому при доходе выше 2,4 млн ₽ в год он больше 52 000 ₽.
Калькулятор ИИС-3: вычет на взносы и доход
| Год | Взнос, ₽ | Возврат НДФЛ, ₽ | На счёте в конце года, ₽ |
|---|
Ставки НДФЛ по ст. 224 НК РФ, лимиты и сроки по ст. 219.2 НК РФ. Возврат за год приходит после подачи 3-НДФЛ или в упрощённом порядке в следующем году.
Как пользоваться калькулятором
- Впишите годовой доход до вычета налога: зарплату и другие доходы, с которых удерживают НДФЛ по основной шкале. Из этой суммы калькулятор считает, сколько налога уже уплачено и сколько можно вернуть.
- Укажите, сколько собираетесь вносить на ИИС в год. Если платите взносы по программе долгосрочных сбережений (ПДС) или в НПФ, добавьте их отдельной строкой: лимит 400 000 ₽ у них общий с ИИС.
- Выберите год открытия счёта. От него зависит минимальный срок, после которого доход освобождается от налога.
- Задайте срок пополнения и ожидаемую доходность. Доходность здесь допущение: по акциям и облигациям она меняется из года в год и может быть отрицательной.
- Отметьте флажок, если планируете возвращённый налог снова вносить на счёт. Калькулятор добавит его к взносу следующего года.
Как считается возврат НДФЛ
Вычет = меньшее из взноса за год и 400 000 ₽ минус взносы ПДС и НПО
Вычет уменьшает налоговую базу, а не начисляется процентом от взноса. Поэтому возврат не может превысить налог, уплаченный за год, а при доходе на границе ступеней шкалы часть вычета идёт по 15%, часть по 13%. Ставки основной базы установлены пунктом 1 статьи 224 НК РФ:
| Годовой доход по основной базе | НДФЛ |
|---|---|
| до 2,4 млн ₽ | 13% |
| от 2,4 до 5 млн ₽ | 312 000 ₽ + 15% с превышения 2,4 млн ₽ |
| от 5 до 20 млн ₽ | 702 000 ₽ + 18% с превышения 5 млн ₽ |
| от 20 до 50 млн ₽ | 3 402 000 ₽ + 20% с превышения 20 млн ₽ |
| свыше 50 млн ₽ | 9 402 000 ₽ + 22% с превышения 50 млн ₽ |
Лимит 400 000 ₽ за год и условия ИИС-3 описаны в статье 219.2 НК РФ и на странице ФНС о вычетах на долгосрочные сбережения.
Доход при закрытии и минимальный срок
Если счёт проработал минимальный срок, положительный финансовый результат освобождается от НДФЛ в пределах 30 млн ₽ по всем ИИС, закрытым в одном году. Без льготы этот доход облагался бы по пункту 1.1 статьи 224: 13% до 2,4 млн ₽ и 15% с превышения. Калькулятор показывает разницу как сэкономленный налог.
Минимальный срок отсчитывается с даты договора и зависит от года открытия (пункт 4 статьи 219.2):
| Год открытия ИИС-3 | Минимальный срок |
|---|---|
| 2024, 2025, 2026 | 5 лет |
| 2027 | 6 лет |
| 2028 | 7 лет |
| 2029 | 8 лет |
| 2030 | 9 лет |
| 2031 и позже | 10 лет |
Если закрыть счёт раньше без перевода активов на другой ИИС, вычеты на взносы за все годы придётся вернуть в бюджет с пенями. В году закрытия вычет на взносы уже не дают, поэтому в калькуляторе последний взнос приходится на год перед закрытием.
Примеры расчёта
- Доход 1 200 000 ₽, взнос 400 000 ₽. НДФЛ с дохода 156 000 ₽, после вычета 104 000 ₽, возврат 52 000 ₽ в год, 260 000 ₽ за пять лет.
- Доход 3 000 000 ₽, взнос 400 000 ₽. Весь вычет попадает в ступень 15%: возврат 60 000 ₽.
- Доход 2 600 000 ₽, взнос 400 000 ₽. 200 000 ₽ вычета уменьшают часть дохода по 15%, ещё 200 000 ₽ часть по 13%: возврат 56 000 ₽.
- Доход 300 000 ₽, взнос 400 000 ₽. Удержано всего 39 000 ₽, столько и вернут.
- Взносы 400 000 ₽ в год пять лет при допущении 10% годовых: на счёте 2 686 244 ₽, доход 686 244 ₽. Налог с него без льготы составил бы 89 212 ₽.
Что калькулятор не учитывает
- Комиссии брокера и депозитария. Они снижают доходность.
- Доходы по другим базам. Продажа бумаг на обычном брокерском счёте, дивиденды и купоны вне ИИС могут поднять общую сумму дохода по пункту 1.1 статьи 224 выше 2,4 млн ₽.
- Состав дохода внутри ИИС. Рост счёта показан одной цифрой, а налоговый агент делит его на купоны, дивиденды и результат по сделкам по своим правилам.
- Вычеты по другим основаниям. Имущественный или социальный вычет уменьшает тот же налог, и на ИИС его может не хватить.
Частые ошибки
- Считать возврат как 13% от взноса без проверки уплаченного налога. При маленькой зарплате вернут меньше.
- Открывать несколько ИИС-3 в надежде на несколько лимитов. Лимит 400 000 ₽ один на человека в год, а одновременно можно держать не больше трёх таких счетов.
- Пополнять ИИС-3 деньгами, которые понадобятся через два-три года. Досрочное закрытие отменяет льготы.
- Путать ИИС-3 со старыми счетами типа А и Б, открытыми до 2024 года. Там другие правила и минимальный срок три года, разница разобрана в материале о типах ИИС.
Подробнее о механике: что такое ИИС и ИИС-3, вычет на взносы и вычет на доход при закрытии.
ИИС открывают у брокера или управляющей компании. Деньги на счёте вкладываются в ценные бумаги, их стоимость может падать, и доходность заранее никто не гарантирует.
Частые вопросы
Сколько можно вернуть по ИИС-3 за год?
Вычет даётся с взносов до 400 000 ₽ в год. При доходе до 2,4 млн ₽ это до 52 000 ₽, при доходе выше 2,4 млн ₽ до 60 000 ₽, а на верхних ступенях шкалы больше. Сумма не превысит НДФЛ, уплаченный за этот год.
Можно ли получить оба вычета на одном ИИС-3?
Да. Вычет на взносы оформляют каждый год, а освобождение дохода применяется при закрытии счёта после минимального срока. Выбирать один тип, как на старых ИИС, не нужно.
Что будет, если закрыть ИИС-3 раньше срока?
Если активы не переведены на другой ИИС, налог, возвращённый по вычетам на взносы, придётся вернуть в бюджет с пенями, а доход облагается НДФЛ на общих основаниях.
Сколько ИИС-3 можно открыть?
Одновременно не больше трёх. Лимит 400 000 ₽ для вычета на взносы при этом общий на все счета и на взносы по ПДС и НПО.
Какой минимальный срок у ИИС-3, открытого в 2026 году?
Пять лет с даты договора. Для счетов 2027 года срок шесть лет, дальше он растёт на год и с 2031 года составляет десять лет.
Другие калькуляторы и материалы
✍️ Авторы статьи

Дмитрий Волков

Елена Морозова
Александр Иванов
Главный редактор RichFX.ru
✅ Проверил статью на соответствие фактам
✅ Утвердил к публикации