

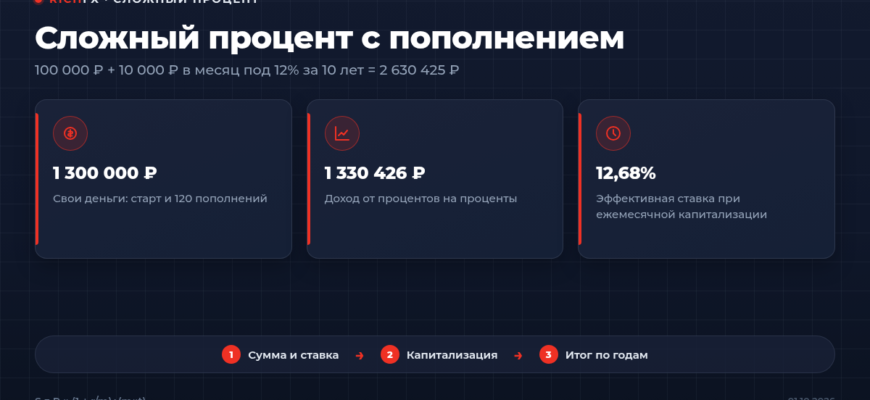
Калькулятор сложного процента показывает, во что превратится сумма, если доход каждый месяц, квартал или год прибавляется к капиталу и дальше работает вместе с ним. Можно добавить ежемесячное пополнение, выбрать капитализацию и задать ставку в процентах годовых или в месяц, как считают разгон депозита трейдеры.
Калькулятор сложного процента
| Год | Пополнения | Доход за период | Баланс |
|---|
Расчёт до налогов и при постоянной ставке. В трейдинге месячный результат меняется, бывают и минусовые месяцы.
Как пользоваться калькулятором
- Введите стартовую сумму и ежемесячное пополнение. Пополнение можно оставить нулевым.
- Укажите доходность и её период. Для вклада и облигаций обычно берут проценты годовых, для торгового счёта удобнее процент в месяц.
- Задайте срок в годах или месяцах.
- Выберите капитализацию. По вкладу она прописана в договоре, для портфеля и торгового счёта обычно ставят ежемесячную.
- Выберите, когда приходит пополнение. Взнос в начале месяца успевает получить доход за этот месяц.
Таблица под результатом показывает рост по годам. При сроке до 36 месяцев она переключается на помесячную разбивку.
Формула сложного процента
P — начальная сумма, r — годовая ставка в долях, m — число капитализаций в год, t — срок в годах. Для ежемесячных пополнений A в конце месяца при ежемесячной капитализации к результату прибавляется A × ((1 + r/12)n − 1) ÷ (r/12), где n — число месяцев.
Калькулятор считает помесячно: проценты начисляются каждый месяц, а к капиталу прибавляются в месяц капитализации. Так один алгоритм обрабатывает и ежегодную капитализацию, и пополнения посреди года. При ежедневной капитализации месячный множитель равен (1 + r/365)365/12.
Эффективная ставка показывает, сколько процентов за год получается с учётом капитализации: (1 + r/m)m − 1. Ставка 12% годовых с ежемесячной капитализацией даёт 12,68% в год.
Пример: 100 000 ₽ и 10 000 ₽ в месяц
Старт 100 000 ₽, пополнение 10 000 ₽ в конце каждого месяца, 12% годовых, ежемесячная капитализация, 10 лет.
- Начальная сумма вырастет до 100 000 × 1,01120 = 330 038,69 ₽.
- Пополнения дадут 10 000 × (1,01120 − 1) ÷ 0,01 = 2 300 386,89 ₽.
- Итого 2 630 425,58 ₽, из них своих денег 1 300 000 ₽, доход 1 330 425,58 ₽.
С ежегодной капитализацией при тех же вводных выйдет 2 532 254,68 ₽: проценты весь год начисляются только на капитал без процентов прошлых месяцев.
Разгон депозита: проценты в месяц
1 000 $ при 5% в месяц за 12 месяцев превращаются в 1 795,86 $. Это 79,59% годовых, и начальная сумма удваивается чуть больше чем за 14 месяцев. Формула не знает об убыточных месяцах. После просадки на 20% для возврата к прежнему балансу нужно заработать 25%, после просадки на 50% нужно уже 100%. Как считать просадку и восстановление, разобрано в материале о просадке депозита.
Стабильный процент каждый месяц на форексе не гарантирован: убыток по сделкам с плечом может превысить прибыль прошлых месяцев. Риск на сделку разумнее держать в пределах, о которых рассказано в статье о фиксированном проценте риска.
Частые ошибки
- Вводить месячную ставку как годовую. 3% в месяц и 3% в год различаются в 12 раз, а с капитализацией ещё больше.
- Сравнивать доходность без налога. С процентов по вкладам сверх необлагаемой суммы и с прибыли от сделок платят НДФЛ, порядок для трейдера описан в статье о налогах на форекс в России.
- Забывать про инфляцию. Итоговая сумма показана в номинальных рублях.
- Считать по средней доходности за удачный год. Для плана на 10 лет берите консервативную цифру.
- Не учитывать налоговые льготы. Для длинного срока с пополнениями посчитайте вариант с калькулятором ИИС-3: возврат НДФЛ работает как дополнительное пополнение.
Открыть счёт в ФинамОткрыть счёт в Альфа-Форекс
Частые вопросы
Как посчитать сложный процент с ежемесячным пополнением?
Начальная сумма растёт по формуле P × (1 + r/12)n, а каждое пополнение растёт столько месяцев, сколько пролежало на счёте. Калькулятор складывает оба потока помесячно и показывает итог по годам.
Чем ежемесячная капитализация лучше ежегодной?
Проценты раньше начинают приносить доход. При 12% годовых ежемесячная капитализация даёт 12,68% эффективной доходности в год, ежегодная 12%.
Сколько будет 5% в месяц за год?
С капитализацией 79,59% годовых: 1 000 $ превращаются в 1 795,86 $. Такую доходность на торговом счёте никто не гарантирует, убыточные месяцы её быстро съедают.
За сколько удвоятся деньги под 12% годовых?
При ежемесячной капитализации примерно за 5 лет и 10 месяцев. Калькулятор показывает срок удвоения для любой ставки.
Учитывает ли калькулятор налоги и инфляцию?
Нет. Итог показан до НДФЛ и в номинальных рублях. Для ИИС-3 налоговые плюсы считает отдельный калькулятор.
Другие калькуляторы и материалы
✍️ Авторы статьи

Дмитрий Волков

Елена Морозова
Александр Иванов
Главный редактор RichFX.ru
✅ Проверил статью на соответствие фактам
✅ Утвердил к публикации