Дюрация облигации показывает две связанные вещи: когда в среднем вернутся вложенные деньги с учётом купонов и насколько цена бумаги чувствительна к изменению доходности. Для быстрой оценки процентного риска удобнее модифицированная дюрация: значение 3 означает, что при росте доходности на 1 процентный пункт цена снизится примерно на 3%, если остальные условия не меняются.
Коротко: срок до погашения отвечает, когда эмитент вернёт номинал, а дюрация учитывает все будущие платежи и их время. Поэтому купонная облигация обычно имеет дюрацию меньше срока, а бескупонная — равную ему.
Что такое дюрация простыми словами
Дюрация Маколея — средневзвешенный срок получения денежных потоков по облигации. Вес каждого купона и погашения зависит от его приведённой стоимости: близкий платёж весит больше далёкого. Показатель выражают в годах или днях.
Это не обещание, что инвестор «отобьёт вложения» точно в указанную дату. Рыночная цена может измениться, купоны приходится реинвестировать, а эмитент может иметь оферту, амортизацию или право досрочного погашения. Дюрация — расчётная характеристика заданного денежного потока.
Почему цена облигации меняется в обратную сторону
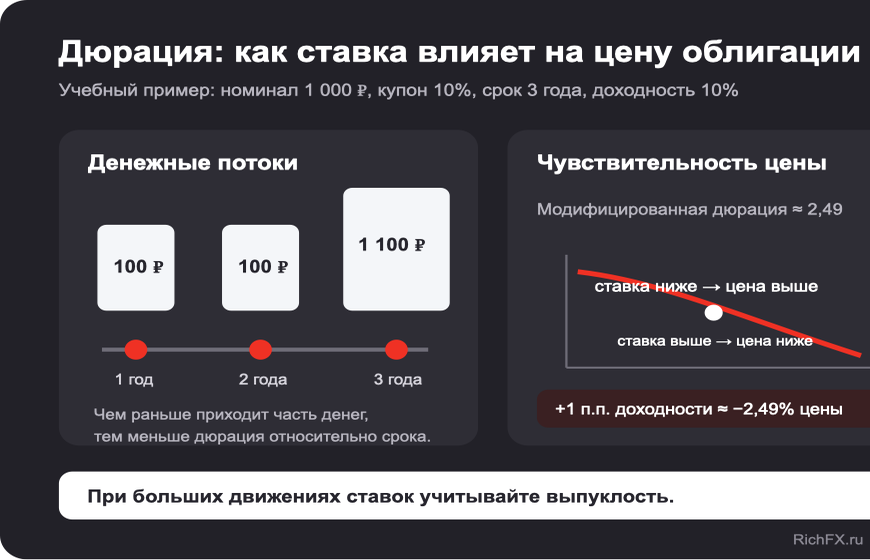
Когда рыночные доходности растут, старый фиксированный купон становится менее привлекательным. Чтобы новая и старая бумаги давали сопоставимую доходность, цена выпущенной ранее облигации обычно снижается. При падении доходностей происходит обратное.
Чем позже инвестор получает основную часть денег, тем сильнее текущая цена зависит от ставки дисконтирования. Поэтому длинная облигация с небольшим купоном обычно чувствительнее короткой бумаги с крупными выплатами, даже если кредитное качество эмитентов одинаково.
Дюрация Маколея и модифицированная дюрация
| Показатель | Что показывает | Как применять |
|---|---|---|
| Дюрация Маколея | Средневзвешенный срок денежных потоков | Сравнивать структуру возврата денег и сроки обязательств |
| Модифицированная дюрация | Приблизительное изменение цены при изменении доходности на 1 п.п. | Оценивать процентный риск |
| Эффективная дюрация | Чувствительность при денежных потоках, которые могут измениться | Анализировать бумаги с встроенными опционами |
Для обычной облигации с фиксированным купоном модифицированную дюрацию получают из дюрации Маколея с поправкой на доходность и частоту выплат. В терминале показатель часто уже рассчитан, но важно проверить единицы измерения и дату данных.
Формула и расчёт на простом примере
Возьмём учебную облигацию номиналом 1 000 рублей, сроком три года, с купоном 10% раз в год и доходностью к погашению 10%. Цена при этих условиях равна номиналу. Денежные потоки составят 100 рублей через год, 100 рублей через два года и 1 100 рублей в конце третьего года.
| Год | Платёж | Приведённая стоимость | Взвешенный срок |
|---|---|---|---|
| 1 | 100 ₽ | 90,91 ₽ | 90,91 |
| 2 | 100 ₽ | 82,64 ₽ | 165,29 |
| 3 | 1 100 ₽ | 826,45 ₽ | 2 479,34 |
Сумма приведённых стоимостей равна 1 000 рублей, а сумма взвешенных значений — 2 735,54. Дюрация Маколея получается равной 2,74 года. После поправки на доходность модифицированная дюрация составляет примерно 2,49.
Если доходность вырастет с 10% до 11%, приближённая оценка даёт снижение цены на 2,49%. Точный пересчёт потоков даёт около 975,56 рубля, то есть снижение на 2,44%. Разница появляется потому, что связь цены и доходности выгнута, а дюрация описывает её касательной линией.
От чего зависит дюрация
- Срок. При прочих равных более дальнее погашение увеличивает дюрацию.
- Купон. Крупные ранние выплаты быстрее возвращают часть денег и уменьшают дюрацию.
- Доходность. Чем выше ставка дисконтирования, тем меньше вес далёких платежей.
- Частота выплат. Более частые купоны обычно сокращают средневзвешенный срок.
- Оферта и амортизация. Возможный выкуп или возврат номинала частями меняет расчётный горизонт.
Как использовать показатель перед покупкой
- Проверьте вид дюрации, единицы измерения и дату расчёта.
- Сравнивайте бумаги в одной валюте и с сопоставимым кредитным риском.
- Умножьте модифицированную дюрацию на разумный сценарий изменения доходности.
- Добавьте комиссию, НКД, налог и возможный спред покупки-продажи.
- Для бумаги с офертой выясните, к какой дате рассчитан показатель.
Например, при модифицированной дюрации 4 рост доходности на 0,5 процентного пункта даёт ориентир около −2% к грязной цене. Это сценарная оценка, не прогноз. Рыночный результат может отличаться из-за выпуклости, изменения кредитного спреда и ликвидности.
Дюрация портфеля
Для портфеля берут средневзвешенную дюрацию бумаг по их рыночной стоимости. Если половина денег вложена в облигации с дюрацией 2, а половина — с дюрацией 6, ориентир для портфеля равен 4. Но такое усреднение предполагает, что доходности сдвигаются параллельно.
На практике короткий и длинный участки кривой могут двигаться по-разному. Поэтому вместе с общей цифрой стоит смотреть распределение по срокам и форму кривой доходности ОФЗ. Для корпоративных выпусков отдельно меняется кредитный спред.
Где дюрация может обмануть
При большом движении ставок линейное приближение становится грубым — нужна поправка на выпуклость. Для облигаций с плавающим купоном денежный поток меняется вместе с базовой ставкой. Для бумаг с офертой, амортизацией или правом эмитента на досрочный выкуп расчёт зависит от сценария исполнения.
Дюрация также не измеряет вероятность дефолта. Две бумаги с одинаковым процентным риском могут сильно отличаться по надёжности эмитента и ликвидности. Перед сделкой проверьте решение о выпуске, рейтинг, объём торгов и структуру выплат.
Источники
- Московская биржа: виды и расчёт дюрации облигаций
- Московская биржа: калькулятор доходности облигаций
- Банк России: кривая бескупонной доходности ОФЗ
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Расчёты учебные; параметры конкретной облигации проверяйте в решении о выпуске и актуальном терминале.
✍️ Авторы статьи

Дмитрий Волков

Елена Морозова
Александр Иванов
Главный редактор RichFX.ru
✅ Проверил статью на соответствие фактам
✅ Утвердил к публикации