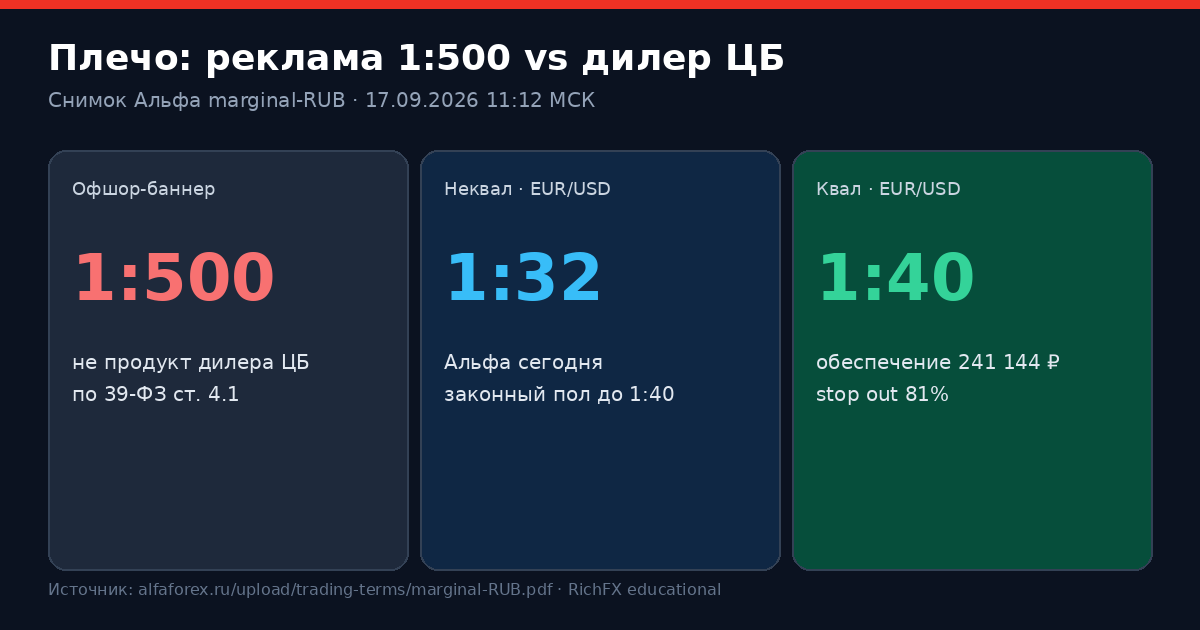
Данные на 17.09.2026. Я скачал с alfaforex.ru/trading-terms файл «Маржинальные требования (RUB)» — в шапке стоит 17 сентября 2026, 11:12 МСК — и снова положил рядом баннер «плечо 1:500», который до сих пор всплывает в рунете. По строке EUR/USD у Альфы сегодня: квал 1:40 и обеспечение 241 144 ₽, неквал 1:32 и 301 430 ₽, stop out 81%. Это не «менеджер накинул VIP». Это датированная строка дилера ЦБ. Ниже — как законный пол из 39-ФЗ ст. 4.1 п. 9 стыкуется с этим файлом, почему 1:500 описывает другой продукт и что я открываю в MT5 до клика.
Что обещает баннер 1:500
Формула рекламы простая: маленький депозит, большой номинал, ощущение «как у фонда». На 200 долларах при 1:500 вам рисуют позицию около 100 000 и молчат, что ход против вас в доли процента уже ест счёт. В рунете такие цифры живут на витринах «ТОП брокеров ЦБ» с чужими лицензиями и на офшорных обзорах MT4. Лицензированный форекс-дилер РФ не может выдать неквалу 1:500 по валютной паре: это ограничение статьи 4.1 закона о рынке ценных бумаг, а не «политика отдела продаж».
Я не спорю с тем, что где-то в интернете счёт с плечом 1:500 существует. Спорю с подписью «как у российского дилера». Если юрлицо не в реестре форекс-дилеров ЦБ, это другой контур, другая оферта и другой риск — сверка по шагам на странице реестра.
Что написано в 39-ФЗ ст. 4.1 п. 9
Федеральный закон от 22.04.1996 № 39-ФЗ, статья 4.1, пункт 9. Дилер обязан держать минимальное соотношение обеспечения к обязательствам. Чем выше эта нижняя граница, тем меньше максимальное плечо. Для неквалифицированного клиента по валюте и валютным парам пол — один к сорока (с 1 января 2027 — один к тридцати). По иному базису у неквала пол — один к тридцати. Для квалифицированного инвестора — один к пятидесяти. Банк России может ужесточить эти соотношения, но не больше чем в два раза. Отдельного «820-ФЗ про форекс» нет — рамку закона мы уже разобрали на странице что можно форекс-дилеру по 39-ФЗ.
«Менеджер накинет плечо под VIP» закон не предусматривает. Статус крупного клиента не отменяет пункт 9. Квал поднимает потолок только до 1:50 — не до офшорных 1:100 / 1:500. Путь к статусу — через критерии ЦБ, не через чат; ориентир у нас в материале когда нужен квал на контуре RichFX.
Снимок Альфы 17.09.2026 11:12 МСК
Файл: alfaforex.ru/upload/trading-terms/marginal-RUB.pdf. EUR/USD: квал 1:40 / 241 144 ₽; неквал 1:32 / 301 430 ₽; stop out 81%. В USD-версии того же штампа (marginal-USD.pdf) на EUR/USD обеспечение квала 2 868 USD при 1:40 и 3 585 USD при 1:32 — тот же порог 81%. XAU/USD: плечо 1:20, обеспечение 1 819 225 ₽ (21 631 USD), stop out снова 81%. Цифры обеспечения плавают день ото дня; процент stop out в этих строках сегодня 81%.
Важный нюанс: законный максимум для неквала по FX — 1:40, а в строке Альфы для неквала на EUR/USD сегодня стоит 1:32. Это не «нарушение в пользу клиента». Дилер вправе держать обеспечение жёстче пола закона. Путать «пол закона» и «строку файла» — типичная ошибка после чужого скрина.
| Инструмент | Квал | Обеспечение квал | Неквал | Обеспечение неквал | Stop out |
|---|---|---|---|---|---|
| EUR/USD | 1:40 | 241 144 ₽ | 1:32 | 301 430 ₽ | 81% |
| XAU/USD | 1:20 | 1 819 225 ₽ | 1:20 | 1 819 225 ₽ | 81% |
Как из плеча получается залог и откуда берётся «уровень маржи %» в терминале — соседняя страница как считается маржа у Альфы и Финама. Полные условия спреда — в условиях Альфа-Форекс. Плечо Финама смотрите в файле дилера и в нашем обзоре условий Финам Форекс.
Как плечо переводится в маржу
Плечо 1:N значит: на номинал позиции нужно примерно 1/N обеспечения. Один стандартный лот EUR/USD — номинал около 100 000 единиц базовой валюты. При 1:40 ориентир маржи ≈ 2 500 USD; при 1:30 ≈ 3 333 USD; при 1:50 ≈ 2 000 USD; при 1:500 ≈ 200 USD. Терминал считает точнее: цена пары, валюта депозита, конвертация. В рублёвом счёте я читаю столбец обеспечения прямо из marginal-RUB, а не из «как в YouTube».
Для размера позиции в деньгах риска, а не в «красивом лоте», есть калькулятор лота. Стоимость пункта при том же объёме — в материале стоимость пункта и лот.
Один стоп, разная скорость
Депозит 2 500 USD. Идея: купить 1.00 лот EUR/USD, стоп 50 пунктов. Пункт на стандартном лоте ≈ 10 USD (ориентир; в рублях будет конвертация). При 1:40 маржа на эту позицию съедает почти весь счёт. Стоп 50 пунктов ≈ 500 USD риска, если его исполнят. Просадка до stop out может закрыть раньше, если свободной маржи почти нет.
При 1:500 маржа ≈ 200 USD. Тот же 1.00 лот «влезает» в маленький счёт. Хода в 20–30 пунктов против вас часто хватает, чтобы сжечь депозит. Реклама продаёт ощущение масштаба. Математика продаёт лотерею на шуме спреда. Правильный ход на российском контуре — уменьшить лот, а не искать дилера «с нормальным плечом». На 2 500 USD и риске 1% (25 USD) при стопе 50 пунктов лот порядка 0.05, не 1.00.
Что открыть в MT5 до сделки
Спецификация символа: размер контракта, минимальный объём, стоп-уровень, валюта прибыли. Потом — залог в окне новой ордера: цифра должна быть близка к 1/плечо от номинала по файлу дня, а не к баннеру. Символ EURUSDrfd и EURUSD — разные строки у разных дилеров; не копирую лот с чужого скрина. Плечо счёта в ЛК и плечо инструмента в спеке на CFD часто ниже, чем на majors. Уровень stop out — в оферте / файле маржи; у Альфы в сегодняшнем PDF по строкам 81%. Свободная маржа после входа не должна сидеть вплотную к порогу «потому что так эффективнее капитал».
CFD на индексы, нефть, акции у дилера часто идут с плечом 1:5–1:20. Путать класс инструментов с «плечом 1:40 на всё» — ошибка после баннера. Что доступно неквалу в целом — на странице неквал у Альфы и Финама.
Почему «больше плечо — больше шансов» ломается
Плечо не увеличивает математическое ожидание стратегии. Оно увеличивает размер позиции на тот же кэш. Издержки — спред, своп, проскальзывание — масштабируются вместе с лотом. Ещё из той же статьи 4.1, пункт 23: дилер обязан ежеквартально публиковать на сайте соотношение счетов с минусом и плюсом. Это обязанность, не реклама «у нас 80% в плюсе». Имеет смысл открыть сайт дилера и посмотреть раскрытие — до спора про плечо в чате.
Займ «докиньте плечо / бонус к депозиту» физлицу, которое не ИП, форекс-дилер давать не вправе. Экономика офшорного «+100% к депозиту» часто выглядит как заём. На российском контуре это другой разговор: что нельзя у дилера ЦБ.
Неквал, квал и 1 января 2027
С 01.01.2027 неквал по валютным парам уходит на пол 1:30. На том же 1.00 лоте EUR/USD ориентир маржи вырастет с ≈ 2 500 USD до ≈ 3 333 USD. Если сейчас счёт живёт на пределе 1:40, к этой дате тот же лот может просто не влезть. Либо депозит, либо лот — не «надежда, что дилер сделает исключение». ЦБ вправе ужесточить соотношения ещё. Закладывать в план «плечо ослабят к Новому году» нельзя.
Общий риск кредитного плеча без привязки к файлу дня — в материале кредитное плечо и риск депозита. Обзор дилера: Альфа-Форекс.
Если реклама всё равно орёт 1:500
Юрлицо в договоре есть в реестре форекс-дилеров? Деньги идут на номинальный счёт в российском банке с вашего счёта? В рамочном договоре есть порог закрытия всех позиций? Споры — суды РФ, не кипрский арбитраж мелким шрифтом? Сравнение легальных — на странице брокеров РФ. Партнёрские ссылки (реклама): условия Альфа-Форекс · условия Финам Форекс.
Маржу и запас до stop out для своего объёма и плеча по инструменту посчитает калькулятор маржи и плеча.
Короткие ответы
Какое плечо у форекс-дилера ЦБ в 2026? Для неквала по валютным парам законный пол — не выше 1:40 (с 01.01.2027 — 1:30). Для квала — не выше 1:50. У Альфы на EUR/USD 17.09.2026 11:12 МСК: квал 1:40, неквал 1:32. CFD часто ниже. Сверяйте спеку символа.
Можно ли получить 1:500 у «российского брокера»? У форекс-дилера из реестра ЦБ — нет, в пределах ст. 4.1. Если предлагают 1:500, вы скорее всего не в этом контуре.
VIP увеличивает плечо? Нет. Потолок задаёт закон и файл дилера, не тариф менеджера.
Плечо 1:40 безопаснее 1:500? Оно не даёт засунуть тот же лот в крошечный депозит. Безопаснее размер позиции под стоп, не цифра в рекламе.
Где цифры Финама на 17.09? Таблицу Финама смотрите в первичном файле дилера.
Это рекомендация открыть счёт? Нет. Разбор рамки закона и датированного файла Альфы.
✍️ Авторы статьи

Дмитрий Волков

Елена Морозова
Александр Иванов
Главный редактор RichFX.ru
✅ Проверил статью на соответствие фактам
✅ Утвердил к публикации