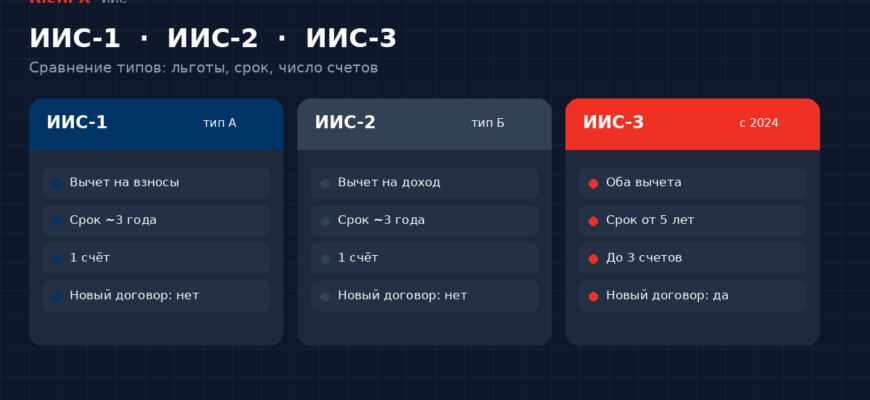
Запрос «ИИС-3 чем отличается от ИИС-1 и ИИС-2» почти всегда сводится к одной таблице: какие льготы, какой срок, сколько счетов и можно ли ещё открыть «старый» договор. Ниже — сравнение без продажного тона. Базовое определение счёта — в материале что такое ИИС; здесь только типы и различия.
Сводная таблица: ИИС-1, ИИС-2 и ИИС-3
В разговорной речи «ИИС-1» и «ИИС-2» часто равняют с вычетами типа А и типа Б на старом договоре. «ИИС-3» — договоры нового типа с 2024 года.
| Параметр | ИИС-1 (тип А) | ИИС-2 (тип Б) | ИИС-3 |
|---|---|---|---|
| Новый договор после 31.12.2023 | Нет | Нет | Да (с 01.01.2024) |
| Вычет на взносы | Да | Нет | Да (в логике ст. 219.2 / долгосрочные сбережения) |
| Вычет на доход при закрытии | Нет | Да | Да |
| Сочетание обоих вычетов | Нет (выбор А или Б) | Нет | Да, при условиях НК |
| Минимальный срок для льгот | 3 года (legacy) | 3 года (legacy) | От 5 лет для открытий 2024–2026, далее рост к 10 |
| Сколько счетов | Один ИИС | Один ИИС | До трёх ИИС-3 |
| Лимит пополнения «потолком договора» | Исторически до ~1 млн ₽/год | Исторически до ~1 млн ₽/год | Формального потолка взноса нет; база вычета на взносы всё равно до 400 000 ₽ |
База «не более 400 000 ₽» за налоговый период по взносам на ИИС прямо звучит в материалах ФНС, в том числе в совокупности с иными взносами на долгосрочные сбережения. Остальные строки таблицы — консенсус разъяснений рынка и разделение ФНС «до 31.12.2023» / «с 01.01.2024». Перед решением сверяйте актуальный текст НК.
Что такое ИИС-1 и ИИС-2 на старых договорах
До реформы у физлица был один ИИС. «Тип» выбирали не как две разные кнопки открытия, а как модель вычета:
- Тип А / «ИИС-1» в быту — ежегодный вычет на сумму взносов (с лимитом базы), возврат части уплаченного НДФЛ.
- Тип Б / «ИИС-2» — без ежегодного возврата с взносов, зато при закрытии после минимального срока освобождение инвестиционного дохода от НДФЛ (с оговорками по составу доходов).
На сайте ФНС блоки про инвестиционный вычет по взносам и по доходу на ИИС явно привязаны к счетам, открытым до 31 декабря 2023 года включительно, со ссылкой на ст. 219.1 НК РФ. Старый контур жив для тех, кто уже успел открыть договор, но как массовое «открой тип А завтра» он закрыт.
Минимальный срок три года на старых счетах — привычная рыночная норма. Досрочное закрытие ломало льготы: вычет на взносы могли попросить вернуть, вычет на доход не давали.
Что принципиально меняет ИИС-3
ИИС-3 — налоговый режим для договоров, заключённых начиная с 1 января 2024 года. ФНС описывает вычеты в сумме средств, внесённых на такой ИИС, и в сумме положительного финансового результата по операциям на нём — в связке со ст. 219.2 НК РФ и разделом про долгосрочные сбережения граждан.
Три практических сдвига:
- Можно сочетать идею взносов и идею освобождения дохода — больше не нужно заранее выбирать «только А» или «только Б» на всю жизнь счёта.
- Минимальный срок длиннее: для открытий в 2024–2026 годах ориентир пять лет, затем по году открытия ступеньки вверх до десяти.
- Можно держать до трёх ИИС-3 у разных брокеров или в рамках правил учёта — вместо жёсткого «только один» на старом режиме.
Формального годового потолка взноса, как прежний ориентир около 1 млн ₽, на ИИС-3 нет. База для вычета на взносы всё равно упирается в 400 000 ₽ за период и в совокупный лимит с другими долгосрочными сбережениями. Сумма сверх базы на счёт может попасть, но налоговый возврат от этого не раздувается. Механика возврата разобрана в статье про вычет на взносы; освобождение результата при закрытии — в материале про вычет на доход.
Срок владения: календарь по году открытия
Старый ИИС: ориентир три года до закрытия без потери логики льгот. ИИС-3: для договоров 2024, 2025 и 2026 годов в сравнительных материалах устойчиво фигурирует пять лет; далее срок увеличивается на год с каждым следующим годом открытия и выходит на десять лет к открытиям 2031 года и позже.
Практический вывод. Если вы открываете счёт в сентябре 2026-го, планируйте горизонт как минимум до 2031-го — не как «подержать до конца налогового периода». Перенос активов на другой ИИС при соблюдении условий может сохранять непрерывность для льгот; простое «закрыл и открыл заново» срок обнуляет. Перед переводом сверяйте процедуру брокера и условия сохранения срока.
Сколько счетов можно иметь одновременно
На старых договорах обычно держали один ИИС. На ИИС-3 можно открыть до трёх счетов нового типа: например, разнести брокеров, стратегии или сроки. База вычета на взносы при этом не утраивается — лимит 400 000 ₽ считается в совокупности, а не по 400 тысяч на каждый счёт.
Если у вас ещё жив старый ИИС и вы открываете новые ИИС-3, могут всплыть споры учёта. При конфликте запрашивайте письменную позицию у налогового органа или брокера и сверяйте с НК.
Можно ли ещё открыть ИИС-1 или ИИС-2
Как новые договоры после 31.12.2023 рынок новых открытий смотрит на ИИС-3. То, что у вас уже открыто до этой даты, можно продолжать вести в старой логике А/Б, пока договор действует и вы не трансформировали его.
Брокер может в интерфейсе писать «ИИС» без цифры. Смотрите дату договора и тип вычета в документах, а не цвет кнопки. Если договор 2025 или 2026 года — это уже контур ИИС-3, даже если в чате поддержки сказали «обычный ИИС».
Трансформация старого ИИС в ИИС-3
Закон и практика брокеров допускают перевод старого договора в режим ИИС-3. Зачем: получить сочетание вычетов и новые правила по числу счетов. Цена: принять более длинный минимальный срок и другие ограничения нового режима.
Общий порядок без привязки к интерфейсу конкретного брокера:
- Уточнить у брокера, поддерживает ли он трансформацию вашего договора и какие документы нужны.
- Оценить, не выгоднее ли додержать старый счёт до трёх лет в логике уже выбранного типа А или Б.
- Подать заявление по процедуре брокера и в связке с требованиями ФНС для вычетов на долгосрочные сбережения.
- Сохранить подтверждения: даты, статус договора, перенос активов.
Когда трансформация часто невыгодна: до конца короткого трёхлетнего срока по старому счёту осталось мало, вычет типа Б уже почти созрел, а новый пятилетний горизонт ломает план ликвидности. Когда смотрят в сторону перехода: длинный горизонт всё равно планировался, хочется оба вычета, готовы жить по правилам ИИС-3.
Ограничения и спорные зоны
Иностранные бумаги на ИИС-3 часто недоступны или сильно ограничены — проверяйте список инструментов у брокера. Дивиденды: льготное освобождение прибыли по операциям на ИИС обычно не отменяет НДФЛ с дивидендов. Лимит освобождаемого дохода (в медиа фигурирует ориентир порядка 30 млн ₽ по договорам, прекращённым в одном налоговом периоде) сверяйте по актуальной редакции НК и материалам ФНС.
Страхование средств на ИИС и исключения для вывода на лечение смотрите только в тексте закона и в документах своего брокера. На этих пунктах легко ошибиться, если опираться на чужой пересказ.
На что смотреть перед выбором типа
Перед решением я сверяю несколько осей. Дата открытия договора — до или после 31.12.2023. База вычета на взносы — до 400 000 ₽ за период в совокупности. На новом типе смотрю, доступны ли оба механизма: вычет на взносы и вычет на доход. Отдельно от закона идут условия брокера: интерфейс, срок перевода, какие бумаги реально доступны в режиме ИИС.
- Сверяю дату и тип договора в документах брокера, а не только в рекламной карточке.
- Считаю свой НДФЛ и горизонт: без подходящего налога вычет на взносы не из чего собрать, без длинного горизонта ИИС-3 часто неудобен.
- Цифры вроде «вернёте 260 000 за пять лет» оставляю как арифметический пример при взносе на всю базу и ставке 13%, а не как личный план.
ИИС не заменяет вклад с фиксированной ставкой: цена бумаг меняется. Сравнение с депозитом имеет смысл только как сценарий, а не как обещание доходности.
Эта таблица про брокерский инвестиционный контур. Налоги сделок у форекс-дилера и MT5 — в разделе налоги трейдера.
Частые вопросы
ИИС-3 вместо типа А и Б — это один счёт или два вычета?
Один договор нового типа, внутри которого при условиях доступны оба налоговых механизма: на взносы и на доход.
Зачитывается ли срок старого ИИС при трансформации?
В ряде разъяснений допускается зачёт срока при соблюдении условий перехода. Точную формулу для вашего договора подтверждает брокер и документы по закону.
Можно ли открыть три ИИС-3 и получить три вычета по 400 000?
База 400 000 ₽ за период совокупная. Три счёта не умножают лимит вычета на взносы.
Что будет при досрочном закрытии?
Льготы пересчитываются: уже полученные вычеты могут потребовать вернуть, вычет на доход не применить. Исключения — только те, что прямо названы в законе.
Где лежит определение «что такое ИИС»?
В обзоре раздела: что такое ИИС и зачем ИИС-3.
Источники: ФНС — инвестиционные вычеты и вычеты на долгосрочные сбережения; НК РФ, статьи 219.1 и 219.2.
Про пополнение и базу 400 000 ₽ см. лимиты взносов ИИС. Открыть договор: как открыть ИИС.
Ликвидность и ЛДВ vs ИИС-3 — в материале ИИС или брокерский счёт. Коммерческий маршрут у брокера: ИИС Финам.
✍️ Авторы статьи

Дмитрий Волков

Елена Морозова
Александр Иванов
Главный редактор RichFX.ru
✅ Проверил статью на соответствие фактам
✅ Утвердил к публикации