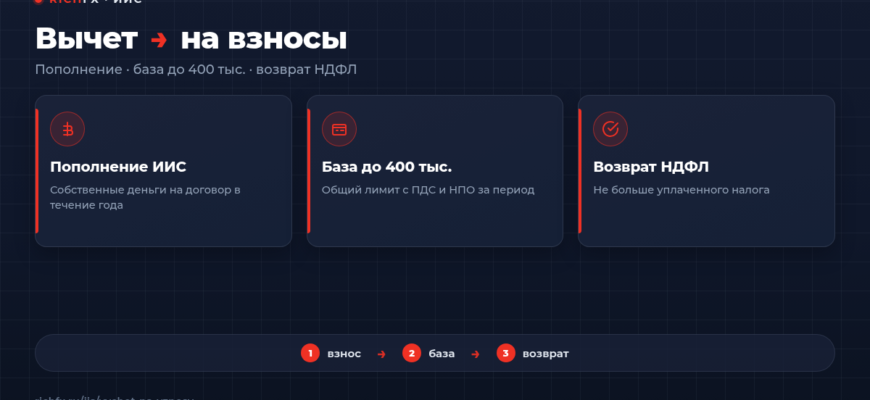
Вычет на взносы по ИИС — способ вернуть часть уже уплаченного НДФЛ: вы пополняете счёт в течение года, а в следующем периоде заявляете подходящую сумму в налоговой. На ИИС-3 эта льгота входит в общий контур долгосрочных сбережений вместе с рядом пенсионных продуктов. Ниже — механика базы, кто реально получает деньги обратно и где заканчивается эта статья.
Что это за вычет простыми словами
Суть простая. Вы вносите собственные деньги на ИИС, а государство позволяет уменьшить налоговую базу по НДФЛ на сумму подходящих взносов. На практике чаще говорят о возврате: если НДФЛ уже удержали с зарплаты или иного дохода, часть можно получить обратно после заявления вычета.
Для новых договоров с 1 января 2024 года речь идёт о вычетах на долгосрочные сбережения по статье 219.2 НК РФ. Страница ФНС по этому блоку прямо указывает: в расчёт берут взносы по отдельным пенсионным договорам и денежные средства, внесённые на ИИС, открытый начиная с 01.01.2024. Старые договоры до конца 2023 года живут в логике статьи 219.1 — там похожий по смыслу вычет на взносы, но свой набор условий. Тип счёта лучше подтвердить у брокера по дате договора, а не по названию продукта в приложении.
Вычет на взносы не «печатает» доходность портфеля. Он связан с фактом пополнения и наличием НДФЛ, который можно уменьшить. Если бумаги упали в цене, льгота по взносам сама по себе убыток не компенсирует. Если же НДФЛ за год почти не было, рассчитывать на крупный возврат не стоит.
Отдельно держите в голове второй контур — вычет на положительный финансовый результат при закрытии. На ИИС-3 оба контура предусмотрены законом при своих условиях. Подробности по доходу собраны в материале про вычет на доход при закрытии ИИС. Здесь фокус только на взносах.
База до 400 000 ₽ и общий лимит долгосрочных сбережений
Ключевая цифра для планирования — 400 000 рублей за налоговый период. ФНС формулирует так: вычеты предоставляются в сумме уплаченных пенсионных и сберегательных взносов и (или) денежных средств, внесённых на ИИС, но в совокупности не более 400 000 рублей за налоговый период. Ту же конструкцию даёт статья 219.2 НК РФ.
«В совокупности» — важная оговорка. Если за год вы пополнили ИИС-3, сделали взносы по программе долгосрочных сбережений и по негосударственному пенсионному обеспечению, база не складывается по 400 000 на каждый продукт. Налоговая смотрит на общий потолок. Три ИИС-3 у одного человека тоже не утраивают лимит: несколько счетов удобны для разделения стратегий, но вычетная база остаётся общей.
| Что учитывается | Как влияет на вычет |
|---|---|
| Взносы на ИИС, открытый с 01.01.2024 | Входят в общую базу долгосрочных сбережений |
| Подходящие взносы по ПДС / НПО | Делят тот же потолок 400 000 ₽ за период |
| Пополнение сверх 400 000 ₽ | На счёт можно внести больше; в вычет пойдёт не больше лимита |
| Несколько ИИС-3 | База не умножается на число договоров |
Лимит пополнения счёта и лимит вычетной базы — разные вещи. На ИИС-3 рынок часто пишет, что формального «потолка взноса как у старых ИИС» нет, но для возврата НДФЛ по-прежнему работает база до 400 000 ₽ в общей конструкции. Ориентируйтесь на формулировку ФНС и на свой конкретный договор.
Сколько реально вернут: ставка и потолок уплаченного НДФЛ
Арифметика. Если в вычет попадает база 400 000 ₽ и к доходу применяется ставка 13%, верхняя оценка возврата — 52 000 ₽. Это не «гарантированный бонус брокера», а предельный расчёт от базы и ставки. Фактическая сумма не может превысить НДФЛ, который вы уже уплатили (или который можно зачесть) за тот же налоговый период.
Если часть дохода облагается по иной ставке шкалы НДФЛ, предельный возврат с той же базы будет другим. Я не развожу здесь таблицу всех ступеней: ставки и пороги меняются законодательно, а считать нужно по вашей справке о доходах и удержанном налоге. Рабочее правило одно — сначала смотрите уплаченный НДФЛ, потом лимит базы, потом арифметику ставки.
Пример. За год вы внесли на ИИС 250 000 ₽, других продуктов из общего лимита не было, НДФЛ с зарплаты удержали заметно больше 32 500 ₽. При ставке 13% ориентир возврата — до 32 500 ₽. Если внесли 500 000 ₽, в базу всё равно войдёт не больше 400 000 ₽ (при отсутствии конкурирующих взносов), а возврат снова упрётся в уплаченный налог.
Ещё один бытовой нюанс: вычет на взносы за год, в котором договор уже закрыт, часто недоступен в привычной схеме — брокеры и налоговые разъяснения предупреждают планировать закрытие с учётом календарного года. Перед крупным пополнением в год возможного закрытия имеет смысл свериться с актуальной формулировкой НК и с брокером.
Кто получает вычет, а кто нет
Право на возврат завязано на статус налогоплательщика НДФЛ и на наличие подходящего облагаемого дохода. Если вы получаете зарплату, с которой работодатель удерживает налог, путь понятен. Если доход есть, но налог минимальный, возврат будет маленьким — система не создаёт выплату «из воздуха».
Самозанятый на НПД без иного НДФЛ обычно не видит классического возврата по этой конструкции: налог на профессиональный доход — другой режим. ИП на УСН без НДФЛ по тем же причинам часто оказывается без базы для возврата. Картина меняется, если параллельно есть доходы, с которых НДФЛ всё же платится: тогда считать нужно по факту, а не по ярлыку «самозанятый» или «ИП».
Несовершеннолетний инвестор — отдельный кейс. Даже если брокер допускает открытие счёта при участии законного представителя, польза вычета на взносы снова упирается в наличие подходящего НДФЛ. Эти два вопроса нельзя смешивать в один.
Короткий чеклист перед пополнением «ради вычета»:
- Есть ли у меня НДФЛ за год в сумме, которую реально имеет смысл возвращать?
- Не занят ли уже общий лимит 400 000 ₽ взносами в ПДС или НПО?
- Понимаю ли я горизонт договора и последствия досрочного закрытия?
- Это именно брокерский ИИС, а не счёт у форекс-дилера и не «копилка» без договора ИИС?
ИИС-3 и старые типы: что меняется по взносам
На старых договорах, открытых до 31.12.2023, вычет на взносы жил в паре с выбором «тип А или тип Б»: кто брал взносы, тот обычно не рассчитывал на освобождение финансового результата по тому же счёту в прежней логике. На ИИС-3 конструкция другая: закон допускает оба контура при выполнении условий по каждому из них. Сравнение режимов — на странице про типы ИИС 1, 2 и 3.
Минимальный срок договора важен даже для «ежегодного» вычета на взносы. Если закрыть счёт раньше установленного срока без перевода активов на другой подходящий ИИС, ФНС прямо пишет о восстановлении и уплате налога, который не был уплачен из‑за применения вычетов. Горизонт для договоров 2024–2026 годов в переходной шкале статьи 219.2 обычно считают от пяти лет с даты заключения; дальше срок растёт по году открытия. Точную дату для вашего договора лучше сверить с брокером и с текстом НК.
Не путайте этот срок с «тремя годами» льготы долгосрочного владения бумагами вне ИИС. ЛДВ и вычеты ИИС — разные основания. Фраза «подержу бумагу три года на ИИС — и всё освободится» для планирования взносов и закрытия не подходит.
Как заявляют вычет: короткий контур
Два рабочих пути, которые описывает ФНС для инвестиционных вычетов: декларация 3-НДФЛ и упрощённый порядок через личный кабинет, когда у налоговой уже есть данные от участников обмена. Набор документов обычно включает подтверждение договора ИИС и факты зачисления денег. Точный список полей декларации здесь не разбираю: они меняются чаще, чем логика базы 400 000 ₽. Ориентируйтесь на инструкции ФНС в личном кабинете и на справки брокера.
Срок обращения за вычетом ограничен правилами НК: обычно говорят о трёх годах после года, за который возникло право. Если пополнили счёт в 2024-м, окно для заявления не бесконечно. Календарь своей ситуации лучше сверить заранее.
Связка с открытием счёта
Вычет имеет смысл только если вы сознательно выбираете горизонт и готовы жить с правилами договора. Базовая карта продукта — в статье что такое ИИС и ИИС-3. Если сравниваете условия брокеров, один из вариантов брокерского ИИС можно посмотреть на странице ИИС у Финам — реклама. Это не продукт Finam Forex и не счёт дилера.
Возврат для вашего дохода по прогрессивной шкале, с учётом взносов ПДС и НПО в общем лимите 400 000 ₽, считает калькулятор ИИС-3.
Частые вопросы
Можно ли получить 52 000 ₽, если НДФЛ за год меньше?
Нет. Цифра 52 000 ₽ — верхняя оценка при базе 400 000 ₽ и ставке 13%. Фактический возврат ограничен уплаченным НДФЛ и подходящей базой.
Самозанятый без зарплаты получит вычет на взносы?
Если нет доходов, облагаемых НДФЛ, классического возврата ждать неоткуда. Пополнение ИИС само по себе налог не создаёт и не заменяет.
Лимит 400 000 ₽ на каждый ИИС-3?
Нет. Для вычетов на долгосрочные сбережения база совокупная — вместе с подходящими взносами в ПДС и НПО, в пределах 400 000 ₽ за период.
Нужна ли сразу 3-НДФЛ?
Не всегда. ФНС допускает упрощённый порядок, когда данные уже есть в кабинете. Если упрощённого заявления нет, остаётся декларационный путь.
Что будет при досрочном закрытии?
При прекращении договора до минимального срока без перевода активов на другой подходящий ИИС сумму налога, не уплаченную из‑за вычетов, как правило нужно восстановить и уплатить. Исключения и переводы смотрите по НК и у брокера.
Источники
ФНС России: «Налоговые вычеты на долгосрочные сбережения граждан»; «Инвестиционные налоговые вычеты». НК РФ, статьи 219.1 и 219.2 (в том числе совокупный лимит 400 000 ₽ и переходная шкала минимального срока).
Пошаговая подача в ЛК ФНС и пакет документов — в материале 3-НДФЛ на вычет по ИИС.
✍️ Авторы статьи

Дмитрий Волков

Елена Морозова
Александр Иванов
Главный редактор RichFX.ru
✅ Проверил статью на соответствие фактам
✅ Утвердил к публикации