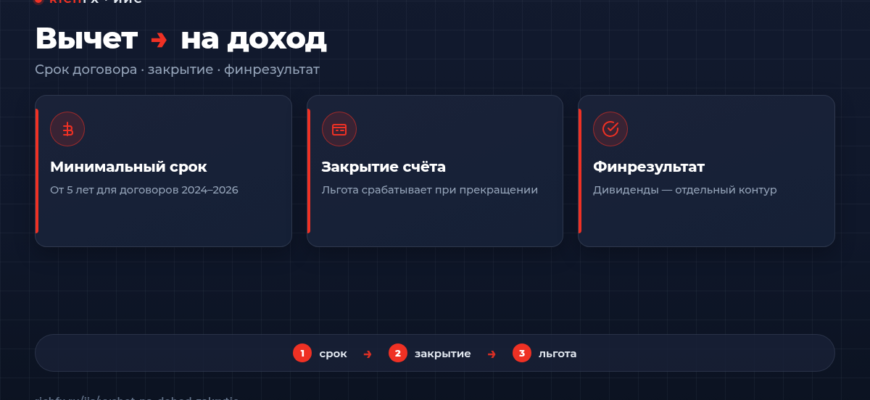
Вычет на доход по ИИС срабатывает в момент закрытия договора: подходящий положительный финансовый результат по операциям на счёте можно освободить от НДФЛ, если выдержан минимальный срок и выполнены условия Налогового кодекса. Это не ежегодный кешбек и не то же самое, что вычет на взносы. Ниже — когда льгота включается, что остаётся за её периметром и чем грозит раннее закрытие.
Что освобождают при закрытии
Речь о положительном финансовом результате по операциям, которые учитываются на индивидуальном инвестиционном счёте. На практике инвестор чаще всего думает о прибыли от сделок с ценными бумагами и связанных с ними результатах, которые брокер показывает при закрытии. Льгота применяется не каждый январь, а при окончании договора — через налогового агента или через декларацию, если так требует ситуация.
Для ИИС, открытых с 1 января 2024 года, этот контур описан в блоке вычетов на долгосрочные сбережения (статья 219.2 НК РФ). ФНС отдельно подчёркивает: вычет предоставляется по окончании договора при соблюдении минимального срока и иных условий. Старые договоры до конца 2023 года живут в логике статьи 219.1: там вычет на доход по операциям на ИИС тоже привязан к закрытию и к сроку, но сочетание с вычетом на взносы по тому же счёту было жёстче — классический выбор «А или Б».
На ИИС-3 закон допускает оба контура при своих правилах. Вы можете ежегодно заявлять вычет на взносы и при закрытии рассчитывать на освобождение подходящего финансового результата — если не нарушили условия по сроку, числу договоров и порядку прекращения. Сравнение типов — в статье про ИИС-1, ИИС-2 и ИИС-3.
Эту льготу не стоит смешивать с вычетом долгосрочного владения бумагами вне ИИС, который в быту сокращают до «ЛДВ на три года». У ИИС собственные основания и собственная шкала срока договора. Три года владения одной бумагой сами по себе не превращают закрытие ИИС в безналоговый выход.
Минимальный срок: от чего считать
Срок считают с даты заключения договора на ведение ИИС, а не с первой сделки. Для договоров, заключённых в 2024–2026 годах, переходная шкала статьи 219.2 задаёт минимальный срок пять лет. Дальше срок растёт: шесть лет для 2027 года открытия, затем поэтапно до десяти. Общую «десятилетнюю» формулировку на отдельных страницах ФНС нужно читать вместе с этой шкалой — для счетов 2024–2026 ориентир именно пятилетие, если иное не следует из вашего конкретного основания.
Досрочное прекращение без перевода всех активов на другой ИИС, открытый тому же физлицу для такого перевода, запускает восстановление налоговых последствий. ФНС прямо пишет: сумма налога, не уплаченная в бюджет в связи с применением вычетов по статье 219.2, подлежит восстановлению и уплате. Поэтому закрытие «на эмоциях» после просадки портфеля может стоить не только рыночного убытка, но и возврата ранее полученных льгот по взносам.
Перевод активов на новый ИИС у другого брокера — отдельная процедура. Она может сохранять непрерывность для льгот, если выполнены условия кодекса. Правило здесь простое: не рвите договор, пока не поняли налоговый эффект.
| Ситуация | Что обычно происходит с льготой на доход |
|---|---|
| Закрытие после минимального срока | Можно заявлять освобождение подходящего финрезультата при соблюдении прочих условий |
| Закрытие раньше срока без перевода активов | Льгота на доход не «созрела»; ранее полученные вычеты на взносы могут восстановить |
| Перевод всех активов на другой ИИС | Может сохранять непрерывность; порядок и документы — у брокеров и по НК |
| Просто не совершать сделки | Срок договора всё равно идёт; льгота на доход ждёт закрытия, а не «тишины» на рынке |
Дивиденды и другие доходы вне периметра
Вычет на доход по ИИС не превращает любой приход денег на счёт в безналоговый. Дивиденды по акциям живут в отдельном налоговом контуре: НДФЛ с них удерживается по своим правилам, и инвестиционная льгота ИИС на этот поток обычно не распространяется так же, как на финансовый результат от сделок.
Купоны облигаций в практике брокеров часто обсуждают вместе с результатом по счёту, но режим конкретной выплаты зависит от вида инструмента и статуса эмитента. Перед крупной купонной стратегией «ради безналоговости» сверьте статус дохода с брокером и с актуальной нормой.
Операции с валютой и иными активами, которые не входят в контур освобождаемого финансового результата по ИИС, также могут остаться за периметром льготы. Если не уверены, смотрите отчёт брокера и строку, которую он готовит к закрытию: именно там видно, что агент считает налоговой базой.
Лимит порядка 30 млн рублей
Для ИИС, открытых с 01.01.2024, ФНС указывает: налоговый вычет в сумме положительного финансового результата предоставляется в размере не более 30 миллионов рублей по всем договорам на ведение ИИС, прекращённым в одном налоговом периоде. Это потолок льготы на освобождаемый результат, а не обещание заработать 30 млн.
Если закрываете несколько ИИС в одном году, считайте совокупно. Если закрываете в разные годы, лимит применяется к каждому налоговому периоду отдельно — но детали и исключения всегда лучше перепроверить в тексте НК и на странице ФНС перед фактическим закрытием. Для большинства частных портфелей потолок далёк от бытовой суммы; он нужен как рамка, а не как цель.
Планируйте закрытие под жизненную цель и срок договора, а не под экзотические схемы «разнести закрытия по годам ради умножения лимита»: налоговая конструкция создана для долгосрочных сбережений.
Как это стыкуется с вычетом на взносы
На старом ИИС выбор «взносы или доход» часто был взаимно исключающим. На ИИС-3 оба контура могут работать вместе, но у каждого своя цена ошибки. Вычет на взносы требует НДФЛ и общей базы до 400 000 ₽; вычет на доход требует дождаться срока и корректно закрыть договор. Подробности по взносам — в статье про налоговый вычет по ИИС на взносы.
Если вы уже брали вычет на взносы по старому договору типа А, переход к вычету на доход по тому же старому счёту в прежней логике был закрыт. Для ИИС-3 смотрите актуальные условия 219.2, а не привычку «раз я брал взносы, доход недоступен» — эта привычка относится к старой развилке.
Подача декларации и взаимодействие с брокером как налоговым агентом — отдельный операционный слой. Здесь достаточно понимать момент срабатывания льготы (закрытие) и состав того, что освобождается.
Практический сценарий без обещаний доходности
Допустим, вы открыли ИИС-3 в 2025 году, держите горизонтальный портфель и планируете закрытие не раньше истечения пятилетнего минимума. По пути ежегодно заявляете вычет на взносы в пределах общей базы. К моменту закрытия брокер считает финансовый результат по операциям на счёте. При соблюдении условий подходящая прибыль может быть освобождена в рамках лимита; дивидендный поток, который уже облагался по своим правилам, «задним числом» безналоговым не станет.
Другой сценарий: через два года понадобились деньги на крупную покупку. Если просто закрыть ИИС, вы рискуете потерять льготный режим и восстановить ранее возвращённый НДФЛ по взносам. Иногда рациональнее искать ликвидность вне ИИС — на обычном брокерском счёте или в подушке, — чем ломать долгосрочный договор. Базовая карта продукта и горизонта — в материале что такое ИИС.
Вывод средств с ИИС в обычном планировании связан с закрытием договора. Рассчитывать на свободное частичное снятие «как с карты» не стоит: закон предусматривает отдельные исключения для специальных ситуаций, но для бытового бюджета ИИС — плохая замена резерва.
Ещё один практический слой — роль брокера как налогового агента. При закрытии агент считает базу и может применить льготу при наличии нужных сведений и заявления. Если данных не хватает, часть вопросов уходит в декларационный контур. Поля 3-НДФЛ здесь не разбираю: важно понять, что освобождается и когда.
Перед закрытием я бы сверил четыре пункта в одном месте: дата заключения договора и минимальный срок; были ли вычеты на взносы и по каким годам; есть ли незакрытые корпоративные действия и дивиденды «в пути»; какой финансовый результат брокер покажет в проекте расчёта. Эти четыре строки обычно объясняют большую часть сюрпризов лучше, чем общий совет «просто закройте в приложении».
Налог, который не придётся платить при закрытии, и минимальный срок для вашего года открытия можно прикинуть в калькуляторе ИИС-3.
Частые вопросы
Когда именно срабатывает вычет на доход?
При прекращении договора на ведение ИИС после минимального срока и при выполнении прочих условий. Это не ежегодная выплата «за факт наличия счёта».
Освобождаются ли дивиденды?
НДФЛ с дивидендов удерживается по своим правилам и не следует автоматически за льготой на финансовый результат от операций. Планируйте дивидендный поток отдельно.
Что будет, если закрыть ИИС раньше срока?
Льгота на доход обычно не применяется. Ранее полученные вычеты на взносы могут потребовать восстановления налога. Исключение — корректный перевод активов на другой ИИС по правилам НК.
Откуда цифра 30 млн рублей?
Её указывает ФНС для вычета в сумме положительного финансового результата по ИИС, открытым с 01.01.2024: не более 30 млн рублей по договорам, прекращённым в одном налоговом периоде. Перед закрытием сверьте актуальную формулировку в НК и на сайте налоговой.
Это то же самое, что ЛДВ «три года»?
Нет. ЛДВ вне ИИС и вычет на доход по ИИС — разные нормы. Срок договора ИИС-3 для счетов 2024–2026 в переходной шкале обычно считают от пяти лет, а не от трёх.
Источники
ФНС России: «Налоговые вычеты на долгосрочные сбережения граждан» (в том числе лимит 30 млн рублей и восстановление при досрочном прекращении). НК РФ, статьи 219.1 и 219.2 (переходная шкала минимального срока, условия вычета на положительный финансовый результат).
Когда закрываете счёт или меняете брокера — см. закрытие ИИС и перевод активов.
✍️ Авторы статьи

Дмитрий Волков

Елена Морозова
Александр Иванов
Главный редактор RichFX.ru
✅ Проверил статью на соответствие фактам
✅ Утвердил к публикации