В брокерском приложении кнопка «ИИС» сидит рядом с обычным счётом, и отсюда начинается путаница: вклад, демо, терминал MT5 у форекс-дилера. Индивидуальный инвестиционный счёт — отдельный договор у российского брокера или УК с налоговыми вычетами по Налоговому кодексу. С 1 января 2024 года новые договоры открывают как ИИС-3: другой горизонт, до трёх счетов и два вычета в одной конструкции. Разберём, что это значит на практике, кому подходит и чем ИИС отличается от вклада и от счёта у дилера.
Что такое ИИС простыми словами
ИИС — специальный режим брокерского счёта или счёта доверительного управления для физического лица. Через него инвестор получает доступ к биржевым инструментам и при соблюдении условий может пользоваться инвестиционными налоговыми вычетами. «Индивидуальный» здесь значит: договор на конкретного человека, налоговые права другому владельцу не передаются.
Сам счёт доходность не рисует. Результат дают активы внутри: облигации, акции, паи фондов из списка у выбранного брокера. Можно пополнить ИИС и какое-то время не торговать. Но свободные деньги на брокерском счёте сами по себе банковский процент обычно не начисляют — условия по остатку смотрите отдельно.
У ИИС три слоя, которые полезно не смешивать:
- Брокер ведёт счёт, исполняет поручения и берёт комиссии по тарифу.
- Инвестор выбирает активы и несёт рыночный, кредитный, валютный и прочие риски.
- Государство задаёт условия налоговых вычетов, включая срок договора и операции со счётом.
Открытие ИИС — не покупка готового продукта с заранее известной доходностью. Это оболочка, внутри которой ещё предстоит собрать портфель. Консервативный набор облигаций и портфель из отдельных акций могут жить на одинаковых ИИС и вести себя совершенно по-разному.
Для читателя RichFX важна ещё одна развилка. ИИС открывают у брокера или УК в инвестиционном режиме. Счёт у форекс-дилера с лицензией ЦБ, в том числе продуктовая ветка Finam Forex на MT5, — другой договор, другая налоговая логика, другие ограничения по плечу и выводу. Если торгуете валютными парами у дилера, смотрите раздел про налоги трейдера как соседний контур, а не как продолжение этой статьи.
Почему с 2024 говорят про ИИС-3
Договоры до конца 2023 года в быту называют ИИС типа А или типа Б. Тип А связывали с вычетом на взносы, тип Б — с освобождением подходящего финансового результата. С 1 января 2024 года новые договоры открывают уже в логике ИИС нового типа — ИИС-3.
Прежний выбор «только А или только Б» заменили долгосрочной конструкцией: льгота на пополнение и льгота на положительный финансовый результат при выполнении условий. ИИС-3 встроен в общий контур долгосрочных сбережений, поэтому оценивать его только по вывеске брокера или размеру возможного возврата нельзя.
Для договоров ИИС-3, открытых в 2024–2026 годах, минимальный срок — пять лет. С 2027 года он растёт на год за каждый следующий год открытия, пока не дойдёт до десяти: 1 октября 2026 года Минфин подтвердил, что от этой лесенки не отказывается. Отсчёт и последствия досрочного прекращения лучше проверять по дате конкретного договора: раннее закрытие может лишить льгот и привести к восстановлению ранее полученного налога.
Ещё одно отличие — до трёх ИИС нового типа одновременно при соблюдении условий. Это не создаёт три отдельных лимита вычета на взносы. Несколько счетов удобны для разделения стратегий или брокеров, но добавляют тарифы, отчёты и детали, за которыми придётся следить.
Старый ИИС не становится ИИС-3 сам по себе из-за нового года. Режим зависит от даты и условий договора. Если такой счёт уже есть, сначала получите у брокера подтверждение типа и только потом решайте: закрывать, переводить или сохранять. Краткое сопоставление режимов — на странице про типы ИИС и их отличия.
Кому подходит
Я смотрю на ИИС-3 как на инструмент горизонта, а не как на «кнопку вернуть 52 тысячи». Бытовой тест простой: если эти деньги могут понадобиться на аренду, лечение или резерв после потери работы, им безопаснее оставаться в ликвидной подушке, а не зависеть от срока инвестиционного договора и цены активов.
Счёт может подойти инвестору, который получает доходы, облагаемые НДФЛ по подходящей ставке, и понимает, какой налог собирается уменьшить. Если уплаченного НДФЛ нет или его мало, вычет на взносы сам по себе выплату не создаёт. Арифметический пример: база 400 000 ₽ при ставке 13% даёт до 52 000 ₽, но фактический возврат ограничен применимыми правилами и суммой налога, которую можно вернуть.
ИИС не требует активного трейдинга. Частые сделки чаще добавляют комиссии и эмоциональные ошибки, чем улучшают результат. Для начинающего разумная точка старта — понятная стратегия, редкие действия и заранее выбранная доля риска. Если устройство облигации, фонда или акции пока неясно, налоговая льгота не должна подталкивать к покупке.
ИИС-3 обычно не подходит для денег с коротким сроком, для торговли с регулярным выводом прибыли или для попытки получить заранее известный высокий процент от рыночных активов. Он не заменяет резерв на непредвиденные расходы. Я держу его как отдельный долгосрочный карман капитала — и тем более не как замену счёту у форекс-дилера.
Два налоговых контура: взносы и доход
Первый контур — вычет на взносы. В расчёт берут подходящие суммы, внесённые в течение налогового периода. База до 400 000 ₽ совокупная для предусмотренных законом продуктов долгосрочных сбережений, а не отдельная для каждого ИИС-3. Три счёта базу не утраивают. Размер возврата зависит от применимой ставки и уже уплаченного НДФЛ. Разбор механики — в материале про налоговый вычет по ИИС на взносы.
Второй контур — вычет на положительный финансовый результат по операциям, учитываемым на ИИС-3. Здесь важны срок и условия договора, вид дохода, установленный предел льготы и корректное закрытие. Убыток или слабая доходность портфеля налоговая конструкция не компенсирует. Дивиденды в этой льготе обычно живут отдельно: НДФЛ с дивидендов удерживается по своим правилам. Подробности — в статье про вычет на доход при закрытии ИИС.
Эту льготу не стоит смешивать с обычным вычетом долгосрочного владения ценными бумагами, который часто сокращают до ЛДВ и связывают с трёхлетним сроком владения. У ИИС-3 свои основания и сроки. Фраза «подержу бумагу три года — значит, всё на ИИС освободится» может привести к неверному плану.
Практическая деталь: деньги на счёте и право вернуть налог — разные вещи. Пополнение ещё не гарантирует возврат. Нужна подходящая налоговая база, выполненные условия вычета и допустимый способ оформления. Подробности декларации, справок и упрощённого порядка лучше проверять непосредственно перед подачей: форма и процедура меняются чаще, чем инвестиционная стратегия.
Чем ИИС отличается от вклада и от счёта у дилера
| Критерий | ИИС у брокера | Банковский вклад | Счёт у форекс-дилера |
|---|---|---|---|
| Что определяет результат | Цена и выплаты выбранных активов за вычетом расходов. | Ставка и условия банковского договора. | Изменение валютных курсов, плечо, спреды и иные условия дилера. |
| Характер риска | Зависит от портфеля; стоимость бумаг может снижаться. | Доход заранее определён договором; действует отдельная система страхования в установленных пределах. | Краткосрочный внебиржевой риск с возможным быстрым убытком из-за плеча. |
| Налоговая логика | Специальные вычеты при соблюдении условий ИИС. | Налогообложение процентного дохода по отдельным правилам. | ИИС-вычетов нет; применяется другой налоговый контур. |
| Типичная роль | Долгосрочное инвестирование в доступные инструменты. | Сбережение на известный срок с понятным процентом. | Спекуляция на движении валютных пар. |
У вклада заранее зафиксированы правила начисления процентов и возврата денег. На ИИС итог заранее не известен: даже надёжная по меркам инвестора облигация имеет рыночную цену, а продажа до погашения может дать иной результат. Активы на брокерском счёте не становятся банковским вкладом и не получают тот же режим страхования.
Форекс-дилер заключает с клиентом внебиржевые договоры на изменение курсов валютных пар, часто с плечом. Это другая услуга и другой профиль риска. Счёт у форекс-дилера нельзя считать ИИС, а налоговые льготы ИИС на него не переносятся. Детали этого режима собраны в разделе про налоги трейдера.
Что уже есть в разделе
Эта страница — общая карта: что такое ИИС, для какого горизонта он создан и почему налоговая льгота неотделима от условий договора. Сравнить старые режимы А и Б с новой моделью можно в разборе типов ИИС 1, 2 и 3. Механика возврата НДФЛ с пополнений — в материале про вычет на взносы. Освобождение финансового результата при закрытии — в статье про вычет на доход. Перед решением полезно вернуться сюда и проверить базовый вопрос: подходит ли вам долгий срок и выбранный инвестиционный риск.
Как я проверяю перед открытием
Перед тем как жать «открыть» у брокера, я прохожу короткий чеклист — не ради ритуала, а чтобы не смешать продукты и не положить на ИИС деньги, которые через год понадобятся на маржу или ремонт.
- Сначала проверяю брокера и договор: лицензия, точное название услуги, тип открываемого ИИС и дата начала срока. Открывается именно ИИС-3 брокерского контура, а не счёт дилера и не «инвесткопилка» банка без договора ИИС.
- Затем читаю тариф целиком. Комиссия за сделки — только одна строка; могут иметь значение обслуживание, депозитарий, вывод, валютные операции и дополнительные сервисы.
- Отдельно сопоставляю срок ИИС с личным финансовым планом. Резерв на несколько месяцев расходов должен оставаться доступным вне долгосрочного счёта.
- До пополнения выясняю, какой уплаченный НДФЛ можно уменьшить и не занят ли общий лимит другими продуктами долгосрочных сбережений.
- Проверяю правила вывода и закрытия именно в договоре. По умолчанию не рассчитываю на свободное частичное снятие: вывод средств обычно связан с прекращением договора, а исключения требуют отдельного законного основания.
- Наконец, записываю простую стратегию: какие инструменты допустимы, какая доля риска приемлема и в каких случаях портфель пересматривается. Это защищает от случайных покупок ради самого факта пополнения.
Рабочий приём, который я сам использую: рядом с ИИС держать обычный брокерский счёт для коротких идей и ликвидности, а на льготный договор класть только то, что переживает пятилетний горизонт. Так меньше соблазна досрочно закрыть счёт ради случайной сделки.
ИИС для начинающих: первый год по шагам
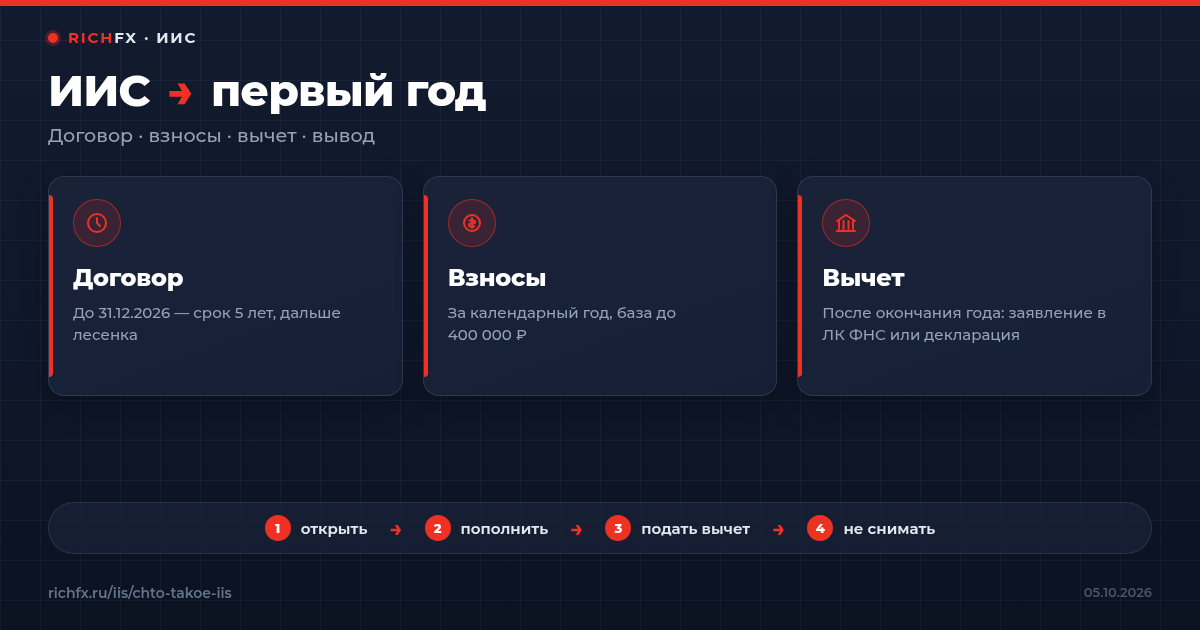
Новичка обычно пугает не сам счёт, а его календарь. Когда пополнять, когда ждать денег от налоговой, что будет, если деньги понадобятся раньше. Ниже первый год ИИС-3 в том порядке, в котором он проходит на практике, без углубления в каждую льготу: по каждой строке есть отдельный разбор.
| Шаг | Когда | На что смотреть |
|---|---|---|
| Договор ИИС-3 | День открытия | С этой даты считается минимальный срок. Договор, заключённый до 31 декабря 2026 года, — пять лет. С 2027 года срок для новых договоров растёт на год за каждый год, пока не дойдёт до десяти. |
| Пополнения | В течение календарного года | В вычет на взносы идут деньги, внесённые в этом году. База — не больше 400 000 ₽ за год вместе с взносами по договорам НПО и программе долгосрочных сбережений. |
| Первые покупки | Когда готова стратегия | Пополнение не обязывает покупать сразу. Что разрешено держать на счёте и как облагаются дивиденды, разобрано в статье что можно купить на ИИС. |
| Вычет на взносы | После окончания года | Упрощённый порядок: предзаполненное заявление приходит в личный кабинет на сайте ФНС, его нужно подтвердить. Другой путь — декларация 3-НДФЛ. |
| Если нужны деньги | В любой момент | Вывод денег означает закрытие договора. За год закрытия вычет на взносы не дают, а при закрытии раньше минимального срока возвращённый налог придётся вернуть в бюджет. |
Чаще всего новички недооценивают первую строку. Между открытием счёта в декабре 2026 года и в январе 2027-го прошёл бы месяц, а обязательный срок вырос бы на целый год. Минфин 1 октября 2026 года подтвердил, что от лесенки не отказывается: срок для новых договоров с 2027 года поднимается ежегодно на год. Подробнее о самой лесенке мы писали в новости Минфин подтвердил рост срока ИИС-3. Если вы и так собирались открывать счёт в ближайшие месяцы, этот аргумент за то, чтобы не тянуть до нового года.
Вторая ловушка: ждать возврат налога за взносы в том же году. Деньги, внесённые в 2026 году, превращаются в вычет только после того, как год закончится и в налоговой появятся данные о вашем НДФЛ. Простой пример: вы внесли 120 000 ₽ за год и работодатель удержал с вашей зарплаты не меньше 15 600 ₽ налога. Тогда по ставке 13 % можно вернуть до 15 600 ₽. Посчитать свой случай с учётом зарплаты удобнее в калькуляторе ИИС-3, а механика самого вычета описана в материале вычет на взносы по ИИС.
Третья: относиться к ИИС как к карте. Частичного снятия в обычной ситуации нет: забрали деньги — договор закрыт. Поэтому я советую новичкам начинать с суммы, которую точно не придётся доставать раньше срока, и держать резерв отдельно. Если ИИС уже есть у другого брокера и хочется сменить его, счёт можно перевести с сохранением даты договора, это разобрано в статье закрытие и перевод ИИС. Пошаговую инструкцию по открытию и тому, что проверить в первую неделю, мы собрали на странице как открыть ИИС.
Если открываете у брокера
Условия стоит сравнить хотя бы у двух компаний: доступные инструменты, комиссии, отчётность, поддержка и порядок перевода счёта могут отличаться. Посмотреть один из вариантов можно на странице ИИС у Финам — реклама. Речь идёт о брокерском ИИС, а не о Finam Forex.
Сколько вернёт вычет на взносы при вашей зарплате и сколько налога сэкономит закрытие счёта после минимального срока, покажет калькулятор ИИС-3.
Частые вопросы
Сколько ИИС-3 можно открыть?
Допускается до трёх ИИС нового типа при соблюдении условий закона. Общая база вычета на взносы из-за этого не утраивается: она учитывается совокупно. Несколько счетов также означают несколько договоров и тарифов, поэтому практическую пользу стоит оценить заранее.
Можно ли вывести часть денег без закрытия ИИС-3?
Для обычного планирования исходите из того, что вывод связан с закрытием договора. Закон предусматривает отдельные исключения для специальных жизненных ситуаций, но рассчитывать на ИИС как на кошелёк со свободным частичным снятием не стоит. Уточните процедуру и последствия у брокера до пополнения.
Что выбрать: ИИС или банковский вклад?
Выбор зависит от задачи. Вклад даёт договорную ставку и понятный срок, а ИИС открывает доступ к рыночным инструментам и налоговым льготам с дополнительными условиями. Для резерва и близкой покупки обычно важнее доступность денег; для долгой инвестиционной цели можно рассматривать ИИС.
Можно ли открыть ИИС до 18 лет?
Работа со счётом несовершеннолетнего зависит от возраста, объёма дееспособности, участия законного представителя и правил конкретного брокера. Даже если открытие доступно, польза вычета на взносы связана с наличием подходящего облагаемого дохода. Эти два вопроса нужно проверять отдельно.
Можно ли применить вычеты ИИС к доходу у форекс-дилера?
Нет, счёт у форекс-дилера не является ИИС. Доходы и убытки по таким операциям учитываются по своему налоговому режиму, а роль налогового агента зависит от статуса организации и обстоятельств клиента. Их нельзя автоматически переносить в расчёт льгот ИИС.
Обязательно ли покупать ценные бумаги сразу после пополнения?
Нет, само пополнение не обязывает немедленно совершать сделку. Но условия хранения свободного остатка и доступные инструменты зависят от брокера. Покупать непонятный актив ради скорости обычно хуже, чем заранее определить стратегию и допустимый риск.
Источники
ФНС России: материалы об инвестиционных вычетах и вычетах на долгосрочные сбережения; НК РФ, статьи 219.1 и 219.2.
Лимиты взноса и базы вычета — в материале про лимит пополнения ИИС 2024–2026. Открытие счёта по шагам: как открыть ИИС.
Брокерский ИИС у Финам (не Forex): открыть ИИС Финам. Сравнение с обычным счётом: чем ИИС отличается от брокерского счёта.
Как подать вычет: 3-НДФЛ и упрощённый порядок по ИИС. Закрытие и смена брокера: как закрыть ИИС и перевести активы.
Сравнение с депозитом: ИИС или вклад. Что покупать на счёте: активы, дивиденды и валюта на ИИС.
✍️ Авторы статьи

Дмитрий Волков

Елена Морозова
Александр Иванов
Главный редактор RichFX.ru
✅ Проверил статью на соответствие фактам
✅ Утвердил к публикации