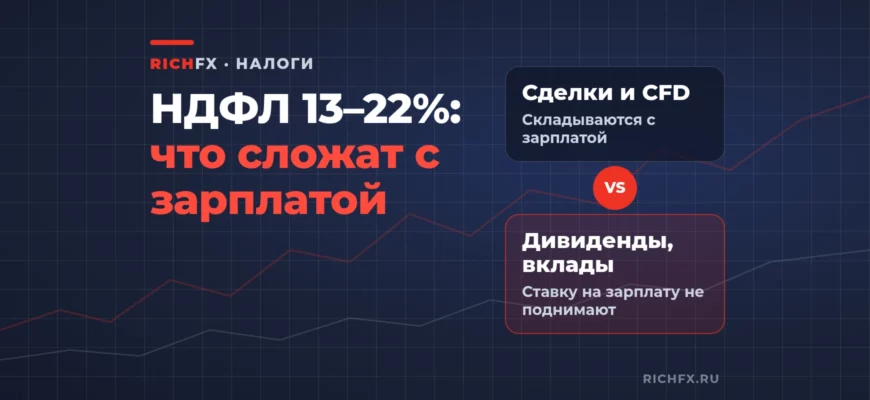
Приём поправок ко второму чтению законопроекта № 617-9 о единой шкале НДФЛ закрывается 12 ноября в 18:00, второе чтение стоит в календаре Госдумы на 19 ноября. Это указано в карточке законопроекта. По тексту, который депутаты приняли в первом чтении 29 октября, дивиденды и проценты по вкладам не поднимают ставку на остальные доходы.
Что написано в тексте
Законопроект собирает в одну совокупность почти все налоговые базы резидента, к которой применяется шкала пункта 1 статьи 224 Налогового кодекса: 13% до 2,4 млн рублей дохода за год, 15% до 5 млн, 18% до 20 млн, 20% до 50 млн и 22% сверху. Отдельная шкала 13–15% для инвестиционных доходов (пункт 1.1 статьи 224) признаётся утратившей силу. Новый пункт 2.1 статьи 210 перечисляет 20 баз. Среди них доходы от операций с ценными бумагами и производными финансовыми инструментами, доходы на ИИС, операции с цифровой валютой, дивиденды и проценты по вкладам.
Ограничение записано в новом абзаце пункта 1 статьи 225. Когда налог считают по любым доходам из этого списка, кроме дивидендов и процентов по вкладам, базы по дивидендам и по вкладам в расчёт совокупности для определения ставки не включаются. Крупные дивиденды или проценты по депозиту не переведут зарплату и прибыль от сделок на следующую ступень шкалы. Сами дивиденды и проценты при этом остаются в общей совокупности баз.
Что складывается с зарплатой
Прибыль по сделкам с акциями, облигациями, фьючерсами и опционами, а также по контрактам у форекс-дилера попадает в базу по операциям с ценными бумагами и производными. Эта база участвует в расчёте ставки вместе с зарплатой. Пример по шкале из текста законопроекта, без вычетов. Зарплата 3 млн рублей за год, прибыль от торговли 500 тыс. рублей. Сейчас торговый результат облагается по отдельной шкале, и с него берут 13%, то есть 65 тыс. рублей. По новой схеме общий доход 3,5 млн рублей, и вся прибыль от торговли оказывается выше порога 2,4 млн, поэтому налог с неё составит 15%, или 75 тыс. рублей. Разница 10 тыс. рублей.
Льготы, которые выводят доход из-под налога, в тексте сохраняются: освобождение при долгосрочном владении бумагами и вычет на доход по ИИС третьего типа. Освобождённый доход в базу не попадает и ставку не поднимает. Минфин оценивает круг затронутых примерно в 4 млн человек, это не более 6% граждан с облагаемыми доходами, писал «Коммерсантъ».
Что это значит для трейдера
Для активного трейдера с зарплатой выше 2,4 млн рублей в год налог на торговую прибыль за 2027 год вырастет с 13 до 15% или выше, если общий доход перейдёт следующие пороги. Дилер и брокер как налоговые агенты удержат налог по своим данным, а доплату с учётом зарплаты по итогам года посчитает ФНС. Свою ставку можно прикинуть в калькуляторе НДФЛ трейдера, порядок удержания налога у дилера разобран в материале о налогах на форекс. Как законопроект проходил первое чтение, мы писали 29 октября.
Инвестору с горизонтом от пяти лет новая шкала добавляет аргументов за ИИС-3: доход на нём при соблюдении срока освобождается и в совокупность не попадает. Условия счёта собраны в разделе об ИИС, открыть ИИС-3 можно у «Финама». Для торговли валютными парами у лицензированного дилера условия сравниваются в обзорах «Альфа-Форекс» и «Финам Форекс», счёт открывается на сайте «Альфа-Форекс».
Поправки до вечера 12 ноября могут изменить и шкалу, и порядок расчёта. После второго чтения 19 ноября станет понятно, в каком виде шкала начнёт действовать с 1 января 2027 года.
✍️ Авторы статьи

Дмитрий Волков

Елена Морозова
Александр Иванов
Главный редактор RichFX.ru
✅ Проверил статью на соответствие фактам
✅ Утвердил к публикации