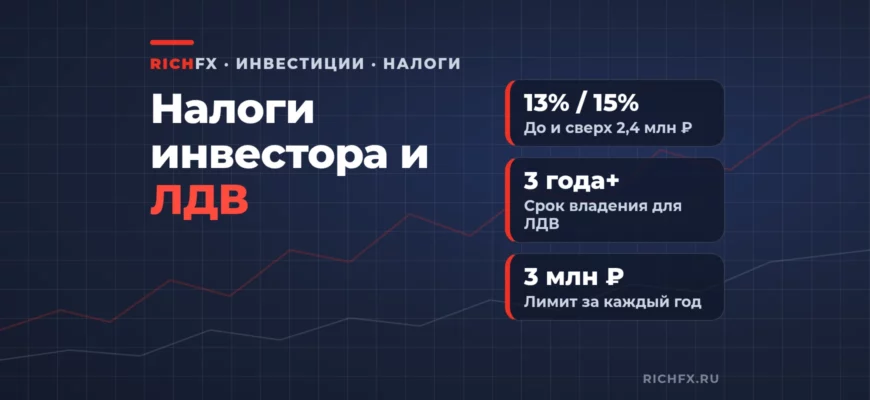
Российский брокер сам считает и удерживает налог с инвестиционного дохода: с купонов и дивидендов при выплате, с прибыли от продажи бумаг по итогам года или когда вы выводите деньги. Ставка 13 % с дохода до 2,4 млн ₽ за год и 15 % с превышения. Законно уменьшить налог можно тремя способами: убытками по другим сделкам, переносом убытков прошлых лет и льготой на долгосрочное владение, ЛДВ. Последняя освобождает прибыль от продажи бумаг, которые были у вас больше трёх лет, в пределах 3 млн ₽ за каждый полный год владения.
Ниже собрала, что облагается и когда, как работают убытки и как посчитать лимит ЛДВ, включая случай, когда вы продаёте бумаги с разным сроком владения. Условия льготы приведены по статье 219.1 Налогового кодекса в версии от 4 августа 2026 года, и в 2026 году под неё впервые попали паи всех паевых фондов российских управляющих компаний.
Что облагается и когда брокер удерживает налог
Налог появляется только тогда, когда вы получили доход: пришёл купон или дивиденд, бумага продана или погашена дороже, чем куплена. Пока акции просто лежат на счёте и дорожают, платить нечего. Брокер выступает налоговым агентом по статье 226.1 НК, поэтому при обычном брокерском счёте у российского брокера декларацию подавать не нужно.
| Доход | Когда удерживают | Чем можно уменьшить |
|---|---|---|
| Купоны облигаций, в том числе ОФЗ | Обычно при выплате, итог пересчитывают в конце года | Уплаченным при покупке НКД и убытками по бумагам в том же году; ЛДВ на купоны не действует |
| Дивиденды российских компаний | При выплате | Ничем: это отдельная налоговая база, убытки по сделкам её не уменьшают |
| Прибыль от продажи или погашения бумаг | По итогам года и при выводе денег со счёта | Убытками того же года, переносом убытков прошлых лет, ЛДВ |
| Биржевые фьючерсы и опционы | По итогам года и при выводе денег | Убытками по ним и, в части, по бумагам; перенос убытков |
| Доход на ИИС | При закрытии счёта | Вычетами ИИС; убытки с обычным счётом не складываются |
Порог 2,4 млн ₽ считается по сумме всех инвестиционных доходов за год: в одну совокупность по пункту 6 статьи 210 НК входят прибыль от сделок с бумагами и производными, дивиденды, доход на ИИС, проценты по банковским вкладам и ещё несколько видов. Каждый брокер видит только свой счёт и удерживает 13 %, даже если у вас два счёта и в сумме доход больше порога. Тогда недостающие 2 процентных пункта с превышения насчитает налоговая и пришлёт уведомление, заплатить по нему нужно до 1 декабря следующего года. Как это выглядело в 2026 году, мы разбирали в новости о налоговых уведомлениях инвесторам.
Купоны по всем облигациям облагаются НДФЛ с 2021 года, а НКД, который вы заплатили продавцу при покупке, идёт в расходы и уменьшает базу. Сколько остаётся на руках с одной ОФЗ после налога, посчитано в статье облигации и ОФЗ для начинающих.
Убытки: как они уменьшают налог
Внутри года у одного брокера прибыль и убыток по бумагам складываются сами: продали одни акции с плюсом 400 000 ₽, другие с минусом 150 000 ₽, налог возьмут с 250 000 ₽. Если счета у разных брокеров, каждый считает отдельно. Свести их можно декларацией 3-НДФЛ: при прибыли 300 000 ₽ у одного брокера и убытке 200 000 ₽ у другого налоговая пересчитает базу до 100 000 ₽ и вернёт 26 000 ₽ из удержанных 39 000 ₽.
Убыток, который нечем перекрыть в этом году, переносится вперёд на 10 лет по статье 220.1 НК. Переносят отдельно убытки по бумагам, обращающимся на бирже, и по биржевым производным, причём сначала используют самые старые. Перенос делается только через 3-НДФЛ, и документы о размере убытка налоговая советует хранить весь срок, пока вы его учитываете. Убытки по сделкам на ИИС на будущее не переносятся. У форекс-дилера свои правила для убытков, они описаны в материале налоги на форекс.
Льгота на долгосрочное владение: какие бумаги подходят
В кодексе слов «льгота на долгосрочное владение» нет, это инвестиционный налоговый вычет из подпункта 1 пункта 1 статьи 219.1. Он применяется к положительному финансовому результату от продажи или погашения бумаг, которые непрерывно были у вас в собственности больше трёх лет. Подходят:
- ОФЗ, облигации субъектов РФ и муниципальные облигации;
- акции и облигации российских компаний;
- паи паевых фондов под управлением российских управляющих компаний;
- бумаги компаний из стран ЕАЭС, выпущенные по законам этих стран.
На дату продажи бумага должна обращаться на организованном рынке, то есть торговаться на бирже. Акции иностранных компаний, даже купленные на Мосбирже, под льготу больше не попадают. Купоны, дивиденды, валюта, фьючерсы и опционы тоже не освобождаются: льгота касается только разницы между ценой продажи и ценой покупки бумаг.
Есть два исключения. Вычет не применяется к бумагам, которые на дату продажи или когда-либо раньше учитывались на ИИС (подпункт 6 пункта 2). Если вы закрыли ИИС и перевели акции на обычный счёт, ЛДВ по ним не будет никогда. И с 2026 года вся статья 219.1 не действует для тех, у кого хотя бы один день в году был статус иностранного агента. Что из этого следует для выбора между ИИС-3 и брокерским счётом, разобрано в статье ИИС или брокерский счёт.
Как посчитать лимит ЛДВ
Предел вычета за год равен 3 000 000 ₽, умноженным на коэффициент Кцб. Если все проданные с прибылью бумаги были у вас одинаковое число полных лет, Кцб равен этому числу. Пример: акции куплены в 2022 году за 1 000 000 ₽ и в ноябре 2026 года проданы за 1 600 000 ₽, срок владения 4 полных года. Лимит 12 млн ₽, прибыль 600 000 ₽ в него помещается целиком, и вместо 78 000 ₽ налога вы платите ноль.
Если сроки разные, Кцб считается как среднее число лет, взвешенное по выручке от продажи. В расчёт идут только бумаги, проданные с прибылью. Допустим, в этом году вы продали один пакет, который держали 3 полных года, за 600 000 ₽, и другой, который держали 5 лет, за 400 000 ₽.
| Пакет | Полных лет владения | Выручка от продажи | Выручка × годы |
|---|---|---|---|
| Акции А | 3 | 600 000 ₽ | 1 800 000 |
| Облигации Б | 5 | 400 000 ₽ | 2 000 000 |
| Итого | 1 000 000 ₽ | 3 800 000 |
Для частного инвестора с прибылью в сотни тысяч рублей сам лимит редко становится препятствием, чаще льготу теряют из-за срока: она требует «более трёх лет», а годы для Кцб считаются полными.
Как не потерять срок владения
Срок считается по методу ФИФО: при продаже части позиции первыми списываются бумаги, купленные раньше всех. Если вы докупали одну и ту же акцию несколько лет, продажа сначала затронет самые старые лоты, и для них трёхлетний срок может уже пройти. Если же продать бумаги в убыток ради уменьшения налога и сразу купить обратно, срок новых лотов начнётся с нуля.
Срок не прерывается, если бумаги временно выбыли из вашей собственности по договору займа с брокером или по сделке репо. При переводе бумаг к другому брокеру сохраните отчёт старого брокера с датами и ценами покупки и передайте его новому: без этих данных он не увидит ни срок владения, ни ваши расходы.
Как получить льготу
Оба пути прописаны в подпункте 4 пункта 2 статьи 219.1. Первый путь через брокера: он сам рассчитает Кцб по бумагам, которые продал по вашему поручению, не удержит налог в пределах вычета и выдаст расчёт. Часть брокеров делает это автоматически, часть по заявлению в личном кабинете, порядок стоит уточнить до продажи. Второй путь, декларация 3-НДФЛ, нужен, если брокер льготу не применил и налог удержал. Вернуть переплату можно в течение трёх лет.
Если вы продавали бумаги у нескольких брокеров и каждый дал вычет, а вместе они превысили ваш общий предел, закон обязывает подать декларацию и доплатить налог (подпункт 5 пункта 2). Так бывает у тех, кто держит крупные позиции у двух брокеров.
Что может измениться с 2027 года
Госдума 29 октября приняла в первом чтении законопроект № 617-9. По его тексту прибыль от сделок с бумагами и производными с 2027 года будут облагать по общей шкале вместе с зарплатой, от 13 до 22 %, а отдельная шкала 13–15 % для инвестиционных доходов отменяется. Дивиденды и проценты по вкладам при этом не поднимают ставку на остальные доходы. ЛДВ и вычет на доход по ИИС-3 в тексте сохраняются, и освобождённая прибыль в расчёт ставки не попадает. Если закон примут в этом виде, у инвестора с зарплатой выше 2,4 млн ₽ в год каждая освобождённая по ЛДВ сделка будет экономить 15 % и больше вместо нынешних 13 %. Второе чтение назначено на 19 ноября, подробности в новости о единой шкале НДФЛ для инвесторов.
Чек-лист перед продажей бумаг
- Посмотрите в отчёте брокера дату покупки каждого лота. Если до трёх лет осталось несколько недель, продажу выгоднее отложить.
- Проверьте эмитента: российская компания, государство, паевой фонд российской УК или страна ЕАЭС. Бумага должна торговаться на бирже в день продажи.
- Убедитесь, что бумаги никогда не лежали на ИИС.
- Если позиция пришла от другого брокера, проверьте, что новый брокер видит дату и цену покупки.
- После продажи сверьте расчёт вычета в справке брокера. Если брокер его не применил, пишите ему до конца года или подавайте 3-НДФЛ в следующем году.
- Если есть убытки прошлых лет или счета у разных брокеров, подайте 3-НДФЛ, иначе этот резерв останется неиспользованным.
Общий порядок первых шагов в инвестициях собран в материале с чего начать инвестировать, а разница между брокером и форекс-дилером, в том числе в налогах, в статье брокер или форекс-дилер.
Частые вопросы
Сколько лет нужно держать акции, чтобы не платить налог?
Больше трёх лет непрерывно. Тогда прибыль от продажи освобождается в пределах 3 млн ₽ за каждый полный год владения: за 3 года до 9 млн ₽, за 4 года до 12 млн ₽.
Распространяется ли ЛДВ на купоны и дивиденды?
Нет. Льгота уменьшает только финансовый результат от продажи или погашения бумаг. С купонов и дивидендов брокер удерживает налог при каждой выплате.
Можно ли получить ЛДВ на иностранные акции?
Нет, с 2025 года льгота действует только для бумаг российских эмитентов и компаний из стран ЕАЭС, а с 2026 года также для паёв паевых фондов российских управляющих компаний.
Сохранится ли ЛДВ после перевода бумаг к другому брокеру?
Срок владения при переводе не прерывается, но новому брокеру нужны даты и цены покупки. Передайте ему отчёт прежнего брокера, иначе льготу придётся заявлять через декларацию.
Как перенести убыток прошлого года?
Подайте декларацию 3-НДФЛ за год, в котором есть прибыль, и приложите справки брокера об убытке. Убыток переносится до 10 лет вперёд, брокер сам этого не делает.
Источники
- Статья 219.1 НК РФ: инвестиционные налоговые вычеты
- Статья 220.1 НК РФ: перенос убытков на будущие периоды
- Статья 210 НК РФ: налоговая база
- ФНС России: операции с ценными бумагами и перенос убытков
- Минфин России: налогообложение купонов облигаций
✍️ Авторы статьи

Дмитрий Волков

Елена Морозова
Александр Иванов
Главный редактор RichFX.ru
✅ Проверил статью на соответствие фактам
✅ Утвердил к публикации