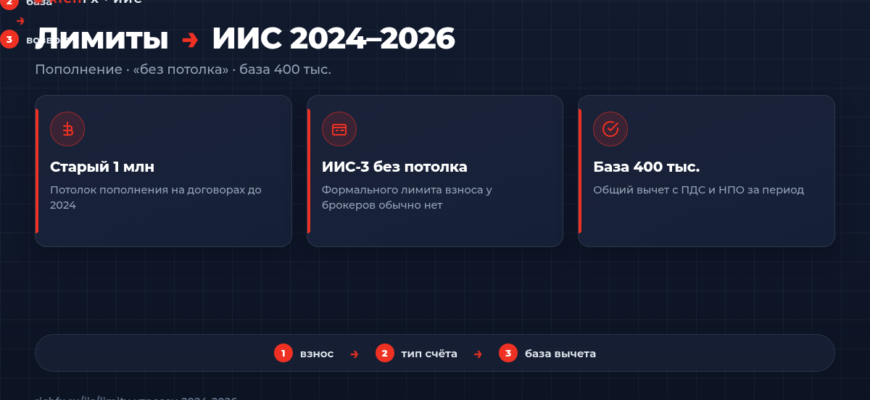
Лимит пополнения ИИС и лимит налоговой базы — две разные цифры, которые в поиске часто склеивают в одну. На старых договорах до конца 2023 года привычный потолок взноса был около 1 млн рублей в год. На ИИС-3 брокеры и обзоры пишут, что формального «потолка пополнения» как раньше нет. При этом для возврата НДФЛ по взносам по-прежнему работает общая база до 400 000 ₽ вместе с подходящими пенсионными и сберегательными продуктами. Ниже — таблица 2024–2026 и как планировать пополнение, не путая эти слои.
Две цифры, которые нельзя смешивать
Первая цифра — сколько денег брокер принимает на договор ИИС за календарный год. Это лимит пополнения счёта (или его отсутствие). Вторая — сколько из внесённого налоговая готова учесть в вычете на взносы. На ИИС-3 вторая цифра зафиксирована в конструкции долгосрочных сбережений: в совокупности не больше 400 000 ₽ за налоговый период вместе с подходящими взносами по ПДС и НПО. Так прямо формулирует страница ФНС по статье 219.2 НК РФ.
Практический вывод. Можно внести на ИИС-3 полмиллиона или миллион, если брокер и договор это допускают. В вычет на взносы всё равно попадёт не больше общей базы 400 000 ₽ (если нет конкурирующих взносов в другие продукты из того же лимита). Остальное останется на счёте как инвестиции, но «не вернёт налог сверх базы».
Механика возврата НДФЛ разобрана отдельно: налоговый вычет по ИИС на взносы. Здесь фокус только на лимитах пополнения и базы.
Таблица лимитов 2024–2026
| Параметр | ИИС до 31.12.2023 | ИИС-3 с 01.01.2024 |
|---|---|---|
| Лимит пополнения за год | Около 1 000 000 ₽ (привычный потолок старых договоров) | Формального потолка как у старых ИИС у брокеров обычно нет |
| База вычета на взносы | До 400 000 ₽ в логике старых вычетов (ст. 219.1) | До 400 000 ₽ в совокупности с ПДС/НПО (ст. 219.2) |
| Несколько счетов | Обычно один действующий ИИС | До трёх ИИС-3; база вычета не утраивается |
| Минимальный срок для льгот | Как правило 3 года в прежней логике | Для договоров 2024–2026 обычно 5 лет; далее срок растёт по году открытия |
| Что открывают «по умолчанию» | Новые договоры старого типа с 2024 уже не открывают | Новый договор с 01.01.2024 — ИИС-3 |
Цифры по базе 400 000 ₽ опираются на ФНС и НК. Формулировку «без ограничений по пополнению» на ИИС-3 дают брокеры и справочные таблицы 2024–2026 годов; перед крупным взносом всё равно сверьте тариф и договор у своего брокера — технический лимит приёма денег может отличаться от налоговой логики.
Старый потолок около 1 млн: зачем он ещё всплывает
Поисковая выдача до сих пор полна фраз «лимит пополнения ИИС — 1 миллион». Это наследие договоров, открытых до 31.12.2023. Тогда годовой взнос ограничивали примерно миллионом, а вычет на взносы считали с базы до 400 000 ₽. Путаница рождается именно здесь: люди слышали «миллион» и думают, что столько же «можно вернуть налогом». Нет. Миллион был про ёмкость счёта, 400 тысяч — про вычет.
Если у вас до сих пор действует старый ИИС, ориентируйтесь на дату договора и на то, что пишет брокер в справке по счёту. Смешивать правила старого договора с рекламой «ИИС-3 без лимита» нельзя: это разные режимы. Сравнение типов — в материале про типы ИИС 1, 2 и 3.
ИИС-3: «нет формального лимита пополнения» — что это значит на практике
С 1 января 2024 года новые договоры открывают как ИИС-3. В продуктовых FAQ крупных брокеров и в справочных таблицах прямо пишут: вносить можно любую сумму, прежнего потолка 1 млн нет. Для планирования это удобно: крупный перевод на счёт сам по себе не «ломает» договор из‑за превышения миллиона.
Но свобода взноса не отменяет трёх ограничений, которые реально влияют на результат.
- Вычетная база всё равно упирается в 400 000 ₽ в общей конструкции долгосрочных сбережений.
- Возврат НДФЛ не больше уплаченного налога за период.
- Горизонт договора для льгот на 2024–2026 годы обычно считают от пяти лет; досрочное закрытие без перевода активов грозит восстановлением налога по правилам НК.
Отдельно: вывод денег. По умолчанию вывод с ИИС идёт через закрытие договора (или через перевод активов на другой подходящий ИИС). Не путайте это с «частичным снятием как с карты». Исключения вроде отдельных жизненных ситуаций смотрите только по актуальным нормам и у брокера — в публичный план «можно снять часть и оставить льготы» без источника не закладывайте.
База 400 000 ₽: общий потолок с ПДС и НПО
ФНС формулирует так: вычеты предоставляются в сумме уплаченных пенсионных и сберегательных взносов и (или) денежных средств, внесённых на ИИС, но в совокупности не более 400 000 рублей за налоговый период. «В совокупности» — ключевое слово. Три ИИС-3 у одного человека не дают три базы по 400 000. Взносы в программу долгосрочных сбережений и подходящее НПО делят тот же потолок.
| Сценарий пополнения за год | Что попадает в вычет на взносы |
|---|---|
| На ИИС-3 внесли 250 000 ₽, других продуктов нет | До 250 000 ₽ (в пределах уплаченного НДФЛ) |
| На ИИС-3 внесли 600 000 ₽ | В базу — не больше 400 000 ₽; остальное на счёте без доп. вычета по взносам |
| ИИС 300 000 ₽ + подходящий ПДС 200 000 ₽ | В сумме упираетесь в 400 000 ₽; «лишние» 100 000 в вычет не входят |
| Два ИИС-3 по 300 000 ₽ | База всё равно до 400 000 ₽ суммарно, не 600 000 |
Ориентир возврата при базе 400 000 ₽ и ставке 13% — до 52 000 ₽. Это верхняя оценка, а не «гарантия брокера». Если НДФЛ за год меньше, вернут меньше. Если часть дохода идёт по иной ступени шкалы, арифметика меняется — считайте по своей справке о доходах.
Как планировать взнос без сюрпризов
Короткий порядок, которым я сам пользуюсь перед крупным пополнением.
- Проверяю дату и тип договора: старый ИИС или ИИС-3 с 2024.
- Смотрю, не занят ли уже кусок базы 400 000 ₽ взносами в ПДС/НПО.
- Сверяю уплаченный (или ожидаемый) НДФЛ: без налога возврата не будет.
- Отделяю сумму «для вычета» от суммы «просто инвестировать»: вторую можно вносить сверх базы, если брокер принимает и горизонт понятен.
- Держу в уме минимальный срок договора и правила досрочного закрытия.
Карта продукта целиком — в разделе что такое ИИС и ИИС-3. Если счёта ещё нет, пошаговое открытие собрано в статье как открыть ИИС.
Сравнивать тарифы брокеров удобно на спокойной голове: комиссии, доступ к бирже, удобство пополнения и качество отчётности для налоговой. Один из вариантов брокерского ИИС можно посмотреть на странице ИИС у Финам — реклама. Это не продукт Finam Forex и не счёт у форекс-дилера.
Чего в лимитах путать нельзя
ЛДВ «три года владения бумагой» вне ИИС и налоговые вычеты по договору ИИС — разные основания. Фраза «подержу акцию три года на ИИС и всё освободится» для планирования взносов не работает.
Вычет на взносы и вычет на положительный финансовый результат при закрытии — тоже разные контуры. Второй связан с результатом операций и сроком договора, а не с тем, внесли вы 200 или 800 тысяч за год. Подробности — в материале про вычет на доход при закрытии.
Календарь года: когда вносить и когда считать базу
База вычета считается за налоговый период — обычно это календарный год. Деньги, которые зачислили на ИИС 31 декабря, и деньги 2 января следующего года попадают в разные периоды. Для планирования «успеть в 400 тысяч» смотрите дату зачисления у брокера, а не дату платежного поручения в банке, если эти даты могут разъехаться на стыке года.
Вычет на взносы заявляют уже после окончания года: через 3-НДФЛ или упрощённый порядок в личном кабинете, когда у налоговой есть данные. Окно обращения ограничено правилами НК — обычно говорят о трёх годах после года, за который возникло право. Крупное пополнение «в последний момент декабря» без запаса по НДФЛ и без понимания горизонта договора часто даёт больше нервов, чем пользы.
Если в том же году вы планируете закрывать договор, отдельно сверьтесь с брокером и с формулировкой НК: вычет на взносы в год закрытия в привычной схеме часто недоступен. Сначала горизонт, потом объём взноса.
Технические лимиты брокера и «любая сумма»
Даже когда в FAQ написано «без ограничений по сумме», на практике могут встретиться разовые лимиты платежа, антифрод-проверки, лимиты банка-отправителя или требования подтвердить происхождение крупной суммы. Это не налоговый лимит 1 млн и не база 400 000 — это операционная обвязка. Перед переводом 2–3 млн с карты или со счёта другого банка заранее уточните у поддержки, как проходит крупное зачисление на ИИС.
Ещё один бытовой момент: валюта и способ пополнения. ИИС живут в логике российского брокерского контура; условия зачисления рублей, конвертации и доступных инструментов зависят от брокера. Налоговая база по взносам в разъяснениях ФНС завязана на денежные средства, внесённые на ИИС, — детали по неденежным переводам активов между счетами лучше не смешивать с «просто пополнил с карты» без справки брокера.
Частые вопросы
Есть ли лимит 1 млн на ИИС-3?
На старых договорах до конца 2023 года годовой потолок пополнения был около 1 млн. По ИИС-3 брокеры обычно пишут, что формального такого лимита нет. База вычета на взносы при этом остаётся до 400 000 ₽ в общей конструкции с ПДС и НПО.
Лимит вычета и лимит взноса — это одно и то же?
Нет. Лимит пополнения отвечает на вопрос «сколько брокер принимает на счёт». Лимит вычета — «сколько из внесённого налоговая учтёт для возврата НДФЛ».
Лимит 400 000 ₽ на каждый из трёх ИИС?
Нет. База совокупная на налогоплательщика вместе с подходящими взносами в ПДС и НПО.
Если внести 800 000 ₽, вернут 104 000?
Нет по вычету на взносы. В базу войдёт не больше 400 000 ₽ (при отсутствии конкурирующих взносов), верхняя оценка при 13% — до 52 000 ₽, и только в пределах уплаченного НДФЛ.
Можно ли пополнить ИИС без НДФЛ «про запас»?
Пополнить счёт можно. Но классический возврат по взносам без подходящего НДФЛ не появится. Имеет смысл сначала оценить налог за год, потом размер взноса «под вычет».
Источники
ФНС России: «Налоговые вычеты на долгосрочные сбережения граждан»; разъяснения по инвестиционным вычетам. НК РФ, статьи 219.1 и 219.2 (совокупный лимит 400 000 ₽, условия по договорам ИИС с 01.01.2024). Продуктовые правила пополнения сверяйте у брокера по дате вашего договора.
✍️ Авторы статьи

Дмитрий Волков

Елена Морозова
Александр Иванов
Главный редактор RichFX.ru
✅ Проверил статью на соответствие фактам
✅ Утвердил к публикации