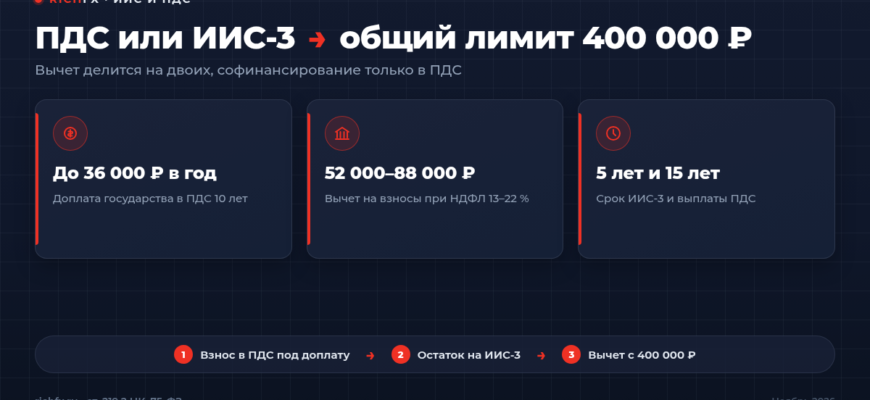
ПДС и ИИС-3 делят один налоговый вычет: на взносы в оба продукта вместе вернут НДФЛ максимум с 400 000 ₽ в год. Это 52 000 ₽ при ставке 13 % и до 88 000 ₽ при 22 %. Разница в остальном. ИИС-3 даёт самому собирать портфель и забрать деньги через 5 лет, ПДС добавляет до 36 000 ₽ в год от государства, но держит деньги 15 лет или до 55 лет у женщин и 60 у мужчин.
Поэтому выбирать «одно из двух» часто не нужно. При белой зарплате выгоднее всего разделить те же 400 000 ₽: в ПДС ровно столько, сколько нужно для полного софинансирования, остальное на ИИС-3. Ниже цифры из Налогового кодекса и закона о негосударственных пенсионных фондах, расчёт на трёх уровнях дохода и сценарии, где одна из программ проигрывает.
ПДС и ИИС-3 в одной таблице
| Параметр | ПДС (программа долгосрочных сбережений) | ИИС-3 |
|---|---|---|
| Где открывают | Негосударственный пенсионный фонд | Брокер или управляющая компания |
| Кто выбирает активы | Фонд, по своей инвестиционной стратегии | Вы сами (или управляющий по договору) |
| Вычет на взносы | Общий лимит 400 000 ₽ в год на ПДС, ИИС-3, НПО и страхование жизни | Тот же общий лимит 400 000 ₽ |
| Деньги от государства | До 36 000 ₽ в год в течение 10 лет при взносах от 2 000 ₽ в год | Нет |
| Когда можно забрать без потерь | Через 15 лет с даты договора или в 55 лет (женщины) и 60 лет (мужчины) | После минимального срока: 5 лет для договоров 2024–2026 годов, дальше до 10 лет |
| Налог с дохода | Не платится, если договор не расторгнут досрочно | Освобождение до 30 млн ₽ по всем ИИС, закрытым за год, после минимального срока |
| Защита | Гарантия государства до 2,8 млн ₽ | Фонд гарантирования ИИС до 1,4 млн ₽ у одной компании из реестра |
| Досрочный выход | Выкупная сумма без софинансирования и дохода на него, вычеты возвращаются | Закрытие счёта, вычеты возвращаются с пенями |
Общий лимит 400 000 ₽: как он работает
Пункт 2 статьи 219.2 НК собирает в одну корзину взносы по договорам негосударственного пенсионного обеспечения, долгосрочных сбережений, добровольного страхования жизни и деньги, внесённые на ИИС-3. Вычет дают на их сумму, но не больше 400 000 ₽ за год. Если вы положили 300 000 ₽ на ИИС-3 и 200 000 ₽ в ПДС, база вычета всё равно 400 000 ₽, а 100 000 ₽ налогового эффекта не дадут.
Возврат считается по вашей ставке НДФЛ и не может превысить налог, удержанный за год. При ставке 13 % это 52 000 ₽, при 15 % 60 000 ₽, при 22 % 88 000 ₽. Человеку с зарплатой 30 000 ₽ в месяц удерживают 46 800 ₽ НДФЛ за год, больше этой суммы ему не вернут, даже если взносы составили 400 000 ₽. Подробно механика расписана в разборе вычета по ИИС на взносы, а пополнения сверх лимита в статье о лимитах взносов на ИИС.
Сверх 400 000 ₽ лимит расширяется только за счёт взносов по договорам в пользу детей до 18 лет (до 24 лет при очной учёбе), и то до 500 000 ₽ в сумме. ИИС открывают только на себя, так что это правило касается ПДС, НПО и страхования жизни.
Софинансирование ПДС: сколько добавит государство
Статья 36.44 закона № 75-ФЗ привязывает доплату к среднемесячному доходу, который определяет налоговая. Считается сумма ваших взносов за прошлый календарный год, деньги приходят на счёт ПДС в следующем году. Потолок один для всех: 36 000 ₽ в год. Порог участия: взносы не меньше 2 000 ₽ за год.
| Среднемесячный доход | Сколько добавит государство | Взнос для максимальных 36 000 ₽ |
|---|---|---|
| До 80 000 ₽ включительно | 1 ₽ на 1 ₽ взноса | 36 000 ₽ в год |
| От 80 000,01 до 150 000 ₽ | 1 ₽ на 2 ₽ взноса | 72 000 ₽ в год |
| Свыше 150 000 ₽ | 1 ₽ на 4 ₽ взноса | 144 000 ₽ в год |
Доплата идёт 10 лет, начиная с года, следующего за годом первого взноса. При полном использовании это до 360 000 ₽. Пенсионные накопления, переведённые в ПДС единовременным взносом, софинансирование не получают. Если расторгнуть договор раньше 1 апреля года, следующего за первым взносом, права на доплату по нему не будет вообще.
Расчёт: как разделить 400 000 ₽ на трёх уровнях дохода
Возьмём человека, который готов отложить 400 000 ₽ за год, платит НДФЛ по ставке 13 % и налога хватает на полный вычет. Сравниваются три варианта: всё на ИИС-3, всё в ПДС и разделение.
| Доход в месяц | Всё на ИИС-3 | Всё в ПДС | Разделить |
|---|---|---|---|
| 70 000 ₽ (налог 109 200 ₽ в год) | Вычет 52 000 ₽ | Вычет 52 000 ₽ + 36 000 ₽ доплаты | 36 000 ₽ в ПДС, 364 000 ₽ на ИИС-3: 52 000 ₽ + 36 000 ₽ |
| 100 000 ₽ (налог 156 000 ₽) | Вычет 52 000 ₽ | Вычет 52 000 ₽ + 36 000 ₽ доплаты | 72 000 ₽ в ПДС, 328 000 ₽ на ИИС-3: 52 000 ₽ + 36 000 ₽ |
| 200 000 ₽ (налог 312 000 ₽) | Вычет 52 000 ₽ | Вычет 52 000 ₽ + 36 000 ₽ доплаты | 144 000 ₽ в ПДС, 256 000 ₽ на ИИС-3: 52 000 ₽ + 36 000 ₽ |
Вариант «всё в ПДС» по деньгам от государства равен разделению, потому что доплата упирается в 36 000 ₽. Зато он запирает 400 000 ₽ на 15 лет вместо 36 000–144 000 ₽. Вариант «всё на ИИС-3» теряет 36 000 ₽ в год, за 10 лет это 360 000 ₽. Разделение забирает оба бонуса и оставляет большую часть денег на счёте, откуда их можно достать через 5 лет.
Для дохода 200 000 ₽ в месяц есть оговорка: годовой доход 2,4 млн ₽ попадает ровно в границу ставки 13 %. Если зарплата выше, часть налога идёт по 15 % и вычет может вырасти до 60 000 ₽, но общий лимит 400 000 ₽ остаётся тем же.
Сроки: где ловушка у каждой программы
Минимальный срок ИИС-3 отсчитывают от даты договора: 5 лет для договоров 2024–2026 годов, 6 лет для 2027 года и так до 10 лет для договоров с 2031 года. Если закрыть счёт раньше, вычеты на взносы вернутся в бюджет с пенями. Частично вывести деньги без закрытия можно только на оплату дорогостоящего лечения.
У ПДС два разных срока, их часто путают. Право на выплаты возникает через 15 лет с даты первого договора или при достижении 55 лет у женщин и 60 лет у мужчин, что наступит раньше (статья 36.40 закона № 75-ФЗ). Для налогового вычета Кодекс требует, чтобы от договора до обращения за выплатами прошло не меньше 10 лет. Но если выплата назначается по возрасту, срок короче: для договоров 2024–2026 годов 5 лет, для 2027 года 6 лет, дальше по году (пункт 4 статьи 219.2 НК).
Короткий срок по возрасту выгоден тем, кому за 50. Женщина, которой в 2026 году исполнилось 50 лет, заключает договор ПДС 15 декабря 2026 года. Право на выплату по возрасту у неё появится в 55 лет, а обратиться за выплатой, сохранив вычеты, она может с 15 декабря 2031 года, когда пройдут пять лет от договора. Срок обращения законом не ограничен, так что подождать несколько месяцев после дня рождения не проблема. До назначения выплат она успевает получить софинансирование за несколько лет. Тридцатилетнему же ПДС закрывает деньги на 15 лет, а при досрочном выходе он теряет доплату государства и доход на неё, вычеты придётся вернуть.
Без потерь забрать деньги из ПДС раньше можно в двух особых ситуациях: на дорогостоящее лечение и при потере кормильца (статья 36.41 закона № 75-ФЗ). Порядок досрочного закрытия ИИС описан в статье как закрыть ИИС или перевести его к другому брокеру.
Доходность и риск
На ИИС-3 результат зависит от того, что вы купили: ОФЗ, корпоративные облигации, акции российских компаний, фонды. Иностранные бумаги на ИИС с 2024 года покупать нельзя. Дивиденды закон разрешает получать на банковский счёт, минуя ИИС, купоны зачисляются только на сам счёт. Подробнее о составе портфеля в разборе что можно купить на ИИС.
В ПДС деньгами управляет фонд, а вы выбираете фонд и, если он предлагает, стратегию. Фонды публикуют свою доходность. Например, Альфа НПФ указывает 17,16 % годовых за 2025 год, а для портфеля «Премиум» называет прогнозную доходность 19 % на 2026 год. Прогноз фонда не гарантия: прошлый результат не обещает будущего, а сравнивать фонды стоит по доходности за несколько лет. Сам инвестиционный доход по ПДС, по разъяснению Минфина, не облагается НДФЛ, если договор не расторгнут досрочно; налог возникает с части дохода сверх 30 млн ₽ по всем договорам ПДС.
Защита у программ разная. Средства ПДС вместе с доходом гарантирует государство до 2,8 млн ₽, сумма увеличивается на софинансирование и переведённые пенсионные накопления. ИИС-3 защищает Фонд гарантирования ИИС: до 1,4 млн ₽ на человека у одной компании, если брокер из реестра фонда обанкротится. Рыночное падение бумаг не компенсирует никто.
Альфа НПФ: первый взнос 100 ₽
АО «НПФ Альфа» (лицензия Банка России № 446 от 14.11.2024) с июля 2026 года принимает первый взнос по ПДС от 100 ₽, следующие взносы можно делать на любую сумму и в любое время, сообщил фонд 6 июля. Сумма 100 ₽ касается только входа: чтобы получить доплату государства, за год нужно внести не меньше 2 000 ₽, а для максимальных 36 000 ₽ от 36 000 до 144 000 ₽ в зависимости от дохода. Условия других фондов отличаются, минимальный взнос и стратегии смотрите на их сайтах.
Что выбрать: короткие правила
- Нет белой зарплаты и НДФЛ: вычет вам не вернут ни там, ни там. ПДС остаётся интересен только из-за софинансирования, если готовы к сроку 15 лет или вам за 50.
- Горизонт 5–10 лет и желание управлять портфелем: основная сумма на ИИС-3, в ПДС только взнос под полную доплату.
- Вам 50 и больше (женщине) или 55 и больше (мужчине): ПДС с договором 2026 года даёт вычет при сроке 5 лет до выплат по возрасту и софинансирование. Здесь ПДС может взять и большую часть лимита.
- Деньги могут понадобиться в ближайшие годы: ни ПДС, ни ИИС-3. Им место на вкладе, сравнение есть в статье ИИС или вклад.
- Открыть ИИС-3 до 31 декабря 2026 года выгоднее, чем в январе: минимальный срок для договоров 2027 года уже 6 лет.
Общая схема ИИС, типы счетов и вычеты собраны в путеводителе по ИИС, посчитать вычет по годам можно в калькуляторе ИИС-3. Если вы только начинаете и выбираете между брокером, облигациями и фондами, начните с материала с чего начать инвестировать.
Частые вопросы
Можно ли получить вычет и по ПДС, и по ИИС-3 в одном году?
Да, но в пределах одного лимита: взносы в ПДС и на ИИС-3 складываются, вычет дают максимум с 400 000 ₽ за год. При ставке 13 % это 52 000 ₽ на обе программы вместе.
Сколько нужно внести в ПДС, чтобы получить 36 000 ₽ от государства?
36 000 ₽ в год при среднемесячном доходе до 80 000 ₽, 72 000 ₽ при доходе до 150 000 ₽ и 144 000 ₽ при доходе выше. Минимальный взнос для любой доплаты 2 000 ₽ за год.
Когда можно забрать деньги из ПДС?
Через 15 лет с даты договора или в 55 лет у женщин и 60 лет у мужчин. Раньше без потерь только на дорогостоящее лечение или при потере кормильца.
Что потеряю, если расторгну ПДС досрочно?
Выкупную сумму считают без софинансирования, единовременного взноса из пенсионных накоплений и дохода на них, эти деньги вам не выплатят. Полученные вычеты на взносы придётся вернуть.
Что выгоднее, ПДС или ИИС-3?
Для большинства с белой зарплатой выгоднее совместить: в ПДС взнос под полное софинансирование, остаток лимита 400 000 ₽ на ИИС-3. Только ПДС разумен ближе к 55–60 годам, только ИИС-3, если 15-летний срок неприемлем.
Какой первый взнос в ПДС у Альфа НПФ?
100 ₽, по сообщению фонда от 6 июля 2026 года. Для софинансирования за год нужно внести не меньше 2 000 ₽.
Источники
- Статья 219.2 НК РФ: налоговые вычеты на долгосрочные сбережения граждан
- Статья 36.40 закона № 75-ФЗ: выплаты по договорам долгосрочных сбережений
- Статья 36.41 закона № 75-ФЗ: выкупная сумма
- Статья 36.44 закона № 75-ФЗ: государственная поддержка
- Статья 10.2-1 закона № 39-ФЗ: индивидуальные инвестиционные счета
- Минфин России: программа долгосрочных сбережений
- Альфа НПФ: минимальный взнос по ПДС 100 ₽, 06.07.2026
- Альфа НПФ: условия ПДС, доходность и стратегии
✍️ Авторы статьи

Дмитрий Волков

Елена Морозова
Александр Иванов
Главный редактор RichFX.ru
✅ Проверил статью на соответствие фактам
✅ Утвердил к публикации