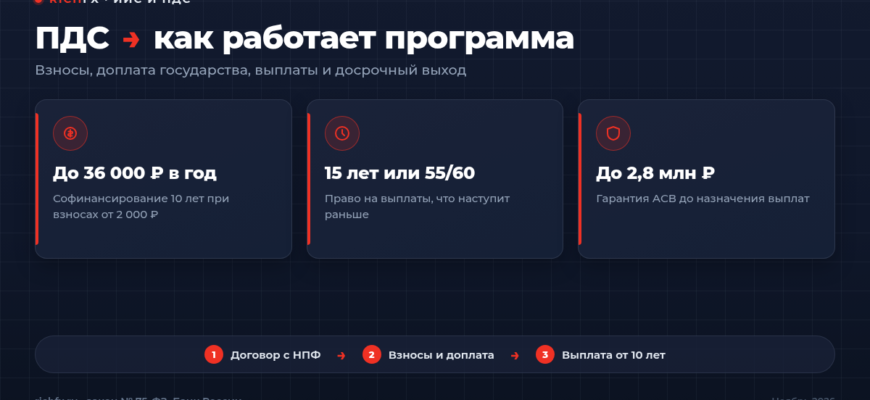
Программа долгосрочных сбережений (ПДС) работает как личный счёт в негосударственном пенсионном фонде. Вы вносите деньги, фонд их инвестирует, государство до 10 лет доплачивает до 36 000 ₽ в год, а выплаты начинаются через 15 лет с даты договора или в 55 лет у женщин и 60 лет у мужчин, смотря что наступит раньше. Если выйти раньше, вернут только ваши взносы и доход на них, без денег государства и переведённых пенсионных накоплений.
Сравнение ПДС с ИИС-3 и расчёт, как разделить между ними лимит вычета 400 000 ₽, разобраны в отдельной статье ПДС или ИИС-3. Порядок вступления, выплат, досрочного выхода и наследования ниже описан по закону № 75-ФЗ о негосударственных пенсионных фондах и разъяснениям Банка России.
Из чего складываются деньги на счёте ПДС
На счёте долгосрочных сбережений учитываются четыре вида денег, и закон обращается с ними по-разному. От этого зависит, что вы сможете забрать при досрочном выходе.
| Источник денег | Откуда | Можно ли забрать до 15 лет договора или 55/60 лет |
|---|---|---|
| Личные взносы | Вы платите сами, сумма и график свободные | Да, в размере выкупной суммы по договору |
| Доход на личные взносы | Результат инвестирования фондом | Да, в доле, которую установил договор |
| Софинансирование | Государство, до 36 000 ₽ в год 10 лет | Нет, только при лечении или потере кормильца |
| Пенсионные накопления | Перевод из обязательного пенсионного страхования | Нет, только при лечении или потере кормильца |
Доход на софинансирование и на пенсионные накопления подчиняется тем же правилам, что и сами эти деньги: он остаётся на счёте до наступления оснований для выплат.
Как вступить в программу
Договор заключают с любым негосударственным пенсионным фондом, у которого есть лицензия Банка России. Если вы собираетесь перевести в ПДС пенсионные накопления, нужен фонд, который работает в системе обязательного пенсионного страхования, иначе перевод он оформить не сможет. Это видно в реестре НПФ на сайте Банка России.
Требований к размеру и частоте взносов закон не ставит. Порог есть только у доплаты государства: за календарный год нужно внести не меньше 2 000 ₽, а переведённые пенсионные накопления и деньги, пришедшие из другого фонда, в эту сумму не входят. Сколько добавит государство при вашем доходе (1 ₽ на 1 ₽, на 2 ₽ или на 4 ₽ взноса), показано в таблице софинансирования в сравнении ПДС и ИИС-3.
Договоров можно заключить сколько угодно, но для налогового вычета их должно быть не больше трёх одновременно. Четвёртый договор лишает вычета по уже заключённым. Исключения два: новый счёт появился из-за смены фонда или открытые счета не пополнялись и закрыты к моменту, когда вы запросили вычет. Договор можно оформить в пользу ребёнка или другого человека любого возраста, но вычет дадут только за взносы в пользу родственников. Сам вычет на взносы и его лимиты описаны в разборе вычета на взносы.
Перевод пенсионных накоплений в ПДС
Пенсионные накопления есть у тех, кто родился в 1967 году или позже и официально работал до 2014 года: работодатель отчислял тогда 6 % на накопительную часть. Узнать сумму и текущего страховщика можно в выписке о состоянии индивидуального лицевого счёта на Госуслугах или напрямую в своём НПФ.
Дальше путь зависит от того, где лежат накопления. Если они уже в нужном НПФ, вы заключаете с ним договор долгосрочных сбережений и подаёте заявление о переводе: лично, в личном кабинете фонда или на Госуслугах. Деньги зачисляют в ПДС на следующий год после заявления. Если накопления в Социальном фонде или в другом НПФ, сначала их переводят в выбранный фонд по правилам обязательного страхования, и только потом в программу.
| Способ смены страховщика | Когда переведут | Что с доходом |
|---|---|---|
| Срочный переход | Через пять лет, до конца марта шестого года после заявления | Сохраняется доход с последней фиксации |
| Досрочный переход | До конца марта следующего года | Теряется доход с последней фиксации, убыток за этот период вычтут |
Перевод добровольный. Накопления можно оставить там, где они есть, и платить в ПДС только свои деньги. Плюс перевода в гибкости: в ПДС выплату можно взять срочной, на 10 лет и дольше, а в обязательном страховании, как правило, назначают только пожизненную накопительную пенсию. Минус в том, что на переведённые накопления государство ничего не доплачивает.
Когда и какие выплаты можно получить
Право на выплаты возникает при одном из двух условий статьи 36.40: возраст 55 лет у женщин и 60 у мужчин или 15 лет с даты первого договора. Если вы меняли фонд и последовательно заключали несколько договоров, 15 лет считают с самого первого. Ранний выход на страховую пенсию, северный стаж и вредные условия труда эти сроки не сокращают. Обратиться за выплатой можно в любое время после наступления права, срок не ограничен.
По закону фонд обязан предложить два вида периодических выплат на ваш выбор: пожизненную и срочную на срок не меньше 10 лет, то есть 120 месяцев. Договор может добавить ещё два варианта: срочную выплату на меньший срок и единовременную выплату всего остатка. Но единовременно по своему желанию деньги отдают только после 15 лет договора. Одного возраста 55 или 60 лет для этого мало.
Есть и обязательная единовременная выплата. Если пожизненная выплата получилась бы меньше 10 % прожиточного минимума пенсионера в целом по России, фонд отдаёт весь остаток сразу. В 2026 году этот минимум равен 16 288 ₽, значит порог составляет 1 628,80 ₽ в месяц.
Сколько придёт в месяц
Размер выплаты считают по формуле из пункта 9 статьи 36.40: остаток на счёте на дату назначения делят на число месяцев. Для срочной выплаты это срок, который вы указали в заявлении. Для пожизненной это коэффициент ожидаемого периода выплат, который фонд устанавливает по данным о продолжительности жизни своих участников, поэтому у разных НПФ он разный.
| Остаток на счёте | Срок выплат | Выплата в месяц при назначении |
|---|---|---|
| 600 000 ₽ | 120 месяцев (10 лет) | 5 000 ₽ |
| 1 200 000 ₽ | 120 месяцев (10 лет) | 10 000 ₽ |
| 1 200 000 ₽ | 180 месяцев (15 лет) | 6 667 ₽ |
| 1 200 000 ₽ | Пожизненно | Остаток делят на коэффициент фонда |
Размер выплаты не фиксируется навсегда. С 1 июля каждого года её пересчитывают: доход, который фонд начислил на остаток за прошлый год, делят на оставшийся срок (для пожизненной выплаты на коэффициент фонда) и добавляют к выплате. Первую выплату переводят не позже последнего рабочего дня месяца, следующего за месяцем назначения, дальше ежемесячно. Единовременную выплату фонд перечисляет в течение месяца со дня назначения.
Досрочный выход: что вы теряете
До обращения за выплатами договор можно расторгнуть в любой момент и получить выкупную сумму. В неё входят ваши личные взносы и доход на них в размере, который установил договор. Пенсионные накопления, взносы работодателя, софинансирование и доход на них не выплачиваются: они остаются на счёте до 55 или 60 лет или до 15 лет договора. Фонд вправе прописать в договоре понижающие коэффициенты. Например, СберНПФ отдаёт 100 % личных взносов, а доход на них платит в доле 0 % при сроке до двух лет с первого взноса, 50 % от двух до семи лет и 100 % после семи лет.
Налог при досрочном выходе удерживает сам фонд. Он возьмёт НДФЛ с тех взносов, по которым вы уже получили вычет, и с дохода, то есть с разницы между выкупной суммой и взносами. Если на счёте нет пенсионных накоплений, взносов работодателя и софинансирования, выплата выкупной суммы расторгает договор целиком.
Без потерь деньги можно взять в двух особых ситуациях: на дорогостоящее лечение по перечню из распоряжения Правительства № 3392-р и при потере кормильца. Тогда фонд выплачивает до 100 % остатка, включая софинансирование, пенсионные накопления и доход на них, а договор продолжает действовать. Это право есть только до обращения за периодическими выплатами.
Потеря кормильца в статье 36.41 описана узко. Речь об участнике, который был на иждивении умершего: ребёнок, брат, сестра или внук до 18 лет, при очной учёбе до 23 лет, или ставший инвалидом до 18 лет. Сюда же относятся супруг, брат, сестра или взрослый ребёнок умершего, если они не работают и ухаживают за его детьми, братьями, сёстрами или внуками младше 14 лет.
Смена фонда
Перевести накопленное в другой НПФ без потери дохода и без комиссий можно через пять лет после заявления о расторжении договора и переводе средств. Платить взносы в новый фонд разрешено сразу, не дожидаясь, пока придут старые деньги. Если забрать выкупную сумму, чтобы перевести её в другой фонд, срок участия для выплат не обнуляется: по статье 36.40 15 лет считают с даты первого договора.
Наследование остатка
До назначения выплат и после назначения срочных выплат остаток на счёте за вычетом уже выплаченного получают правопреемники. Это люди, указанные в договоре, а если их нет, ближайшие родственники. Обратиться в фонд им нужно в течение шести месяцев со дня смерти участника. После назначения пожизненной выплаты наследования нет: правопреемникам ничего не выплачивают. Если для вас важно оставить деньги семье, срочная выплата на 10–15 лет безопаснее пожизненной.
Гарантии и налог на выплаты
Если фонд обанкротится до назначения выплат, Агентство по страхованию вкладов возместит сформированные средства с доходом в пределах 2,8 млн ₽. Отдельно сверх этого лимита вернут переведённые пенсионные накопления, софинансирование и доход на них. Если выплаты уже идут, их продолжит другой фонд, которого выберет АСВ, в пределах четырёх социальных пенсий по старости. Обещанной доходности нет, но закон требует безубыточности: инвестиции не должны уменьшать ваши сбережения.
Инвестиционный доход в момент начисления на счёт НДФЛ не облагается. При выплатах доход сверх ваших взносов освобождают от налога в пределах 30 млн ₽ по каждому договору и 30 млн ₽ за год, если выполнены три условия: договор заключён в свою пользу или в пользу близких родственников, основания для выплат наступают не раньше чем через 10 лет после договора, и у вас не было одновременно больше двух других договоров ПДС. Деньги на лечение, которые фонд по вашему поручению переводит клинике, налогом не облагаются. Сокращённые сроки 5–9 лет для тех, кто вступает ближе к пенсионному возрасту, разобраны в сравнении с ИИС-3.
Что я смотрю в договоре до первого взноса
У ПДС единые рамки закона, но деньги на руки определяют правила конкретного фонда. Перед договором я открываю правила формирования долгосрочных сбережений и проверяю пять вещей.
- Лицензию фонда и его участие в обязательном пенсионном страховании, если собираетесь переводить накопления.
- Таблицу выкупной суммы: какую долю дохода отдадут при выходе через год, три и семь лет и в какие сроки переведут деньги.
- Предлагает ли фонд единовременную выплату через 15 лет и срочную короче 10 лет. Без этих пунктов в договоре останутся только пожизненная выплата и срочная от 10 лет.
- Доходность фонда за несколько лет, а не прогноз на текущий год.
- Правопреемников: их лучше вписать сразу, чтобы остаток не искали по общим правилам.
Если у вас уже есть ИИС-3, помните, что взносы в обе программы делят один лимит вычета. Сроки и правила самого ИИС собраны в путеводителе по ИИС, выход из него описан в статье как закрыть или перевести ИИС, а с чего начать, если вы выбираете между фондом, облигациями и брокерским счётом, рассказано в материале с чего начать инвестировать.
Частые вопросы
Можно ли забрать деньги из ПДС в 55 лет одной суммой?
Только если пожизненная выплата вышла бы меньше 10 % прожиточного минимума пенсионера, в 2026 году это 1 628,80 ₽ в месяц. Иначе в 55 или 60 лет назначают пожизненную или срочную выплату от 10 лет. Единовременно по желанию всё отдают только после 15 лет договора, если это есть в договоре.
Сколько я получу при досрочном расторжении ПДС?
Личные взносы и доход на них в доле по договору, минус НДФЛ со взносов, по которым был вычет, и с дохода. Софинансирование, пенсионные накопления и доход на них останутся на счёте до 55 или 60 лет или до 15 лет договора.
Наследуются ли деньги ПДС?
Да, до назначения выплат и при срочных выплатах: остаток получают правопреемники из договора или ближайшие родственники, если обратятся в фонд в течение шести месяцев. После назначения пожизненной выплаты наследования нет.
Можно ли перевести пенсионные накопления из Социального фонда сразу в ПДС?
Нет. Сначала накопления переводят в выбранный НПФ по правилам обязательного страхования, срочным переходом через пять лет или досрочным в следующем году с потерей дохода. Затем подают заявление о переводе в ПДС, деньги зачислят на следующий год.
Что будет с деньгами, если НПФ обанкротится?
До назначения выплат АСВ возместит сформированные средства с доходом до 2,8 млн ₽, а переведённые пенсионные накопления и софинансирование вернёт сверх этого лимита. Если выплаты уже назначены, их продолжит другой фонд в пределах четырёх социальных пенсий по старости.
Источники
- Статья 36.40 закона № 75-ФЗ: назначение и осуществление выплат по договорам долгосрочных сбережений
- Статья 36.41 закона № 75-ФЗ: выкупная сумма и особые жизненные ситуации
- Статья 36.44 закона № 75-ФЗ: государственная поддержка
- Банк России: условия и возможности Программы долгосрочных сбережений
- Величина прожиточного минимума пенсионера в целом по России (16 288 ₽ с 01.01.2026, закон № 426-ФЗ)
- СберНПФ: досрочное расторжение договора ПДС и выкупная сумма
- Статья 219.2 НК РФ: вычеты на долгосрочные сбережения
✍️ Авторы статьи

Дмитрий Волков

Елена Морозова
Александр Иванов
Главный редактор RichFX.ru
✅ Проверил статью на соответствие фактам
✅ Утвердил к публикации