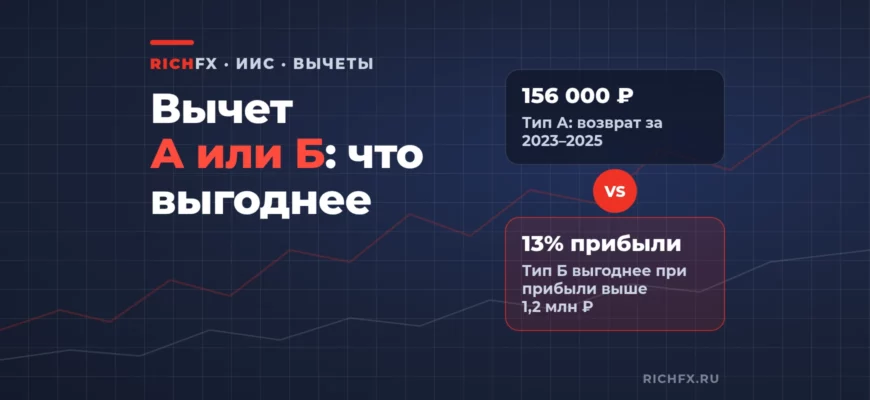
Открыть ИИС типа А или Б с 2024 года нельзя, но счета, открытые до 31 декабря 2023 года, продолжают работать, и их владельцам всё ещё предстоит выбрать один из двух вычетов. Тип А возвращает НДФЛ с пополнений до 400 000 ₽ в год, тип Б при закрытии счёта освобождает от налога всю прибыль на нём. Совместить их нельзя, а выбор не фиксируется в договоре: он происходит в тот момент, когда вы впервые получаете вычет. Пока вы ни разу не получали вычет на взносы, оба варианта открыты.
При одинаковой ставке 13 % правило выбора укладывается в одну строку: тип Б выгоднее, если прибыль на счёте к закрытию больше суммы взносов, с которых ещё можно вернуть налог. В 2026 году это взносы за 2023–2025 годы, до 400 000 ₽ за каждый.
Что дают тип А и тип Б по закону
Оба вычета для счетов, открытых до конца 2023 года, описаны в статье 219.1 Налогового кодекса. Условие у них общее: счёт должен прожить не меньше трёх лет с даты договора, остальное устроено по-разному.
| Тип А: вычет на взносы | Тип Б: вычет на доход | |
|---|---|---|
| Что уменьшает | Облагаемую зарплату и другие доходы основной базы | Прибыль по операциям на ИИС |
| Предел | 400 000 ₽ взносов за год, вместе с вычетами по ПДС и НПО | Без рублёвого потолка |
| Сколько возвращают | По ставке НДФЛ с зарплаты: 52 000 ₽ при 13 %, 60 000 ₽ при 15 %, но не больше налога, уплаченного за год | Не платите НДФЛ 13 % с инвестиционного дохода до 2,4 млн ₽ за год и 15 % сверх |
| Когда | Каждый год, деньги приходят из налоговой | Один раз, при закрытии счёта |
| Нужна ли зарплата | Да, нужен уплаченный НДФЛ | Нет |
| Что отнимает | Закрытие раньше трёх лет: налог вернуть с пенями | Хотя бы один полученный вычет типа А |
Вычет на взносы не дадут больше, чем вы заплатили НДФЛ за год: при зарплате 25 000 ₽ в месяц налог за год около 39 000 ₽, и вернуть 52 000 ₽ не выйдет. А для типа Б подпункт 2 пункта 4 статьи 219.1 прямо запрещает вычет, если за время договора вы хотя бы раз получили вычет на взносы, в том числе по счёту, с которого переводили активы.
Правило выбора: прибыль против взносов
Тип А приносит 13 % от каждого рубля взносов в пределах 400 000 ₽ за год. Тип Б приносит 13 % от каждого рубля прибыли на счёте. Если ставки одинаковые, достаточно сравнить две суммы: прибыль, которую вы ждёте к закрытию счёта, и взносы, за которые налоговая ещё готова вернуть налог. Если прибыль больше суммы взносов, выгоднее тип Б, если меньше, тип А.
Ставки иногда расходятся. При зарплате выше 2,4 млн ₽ в год часть дохода облагается по 15 %, вычет на взносы возвращает налог сначала по этой ставке, и тип А весит больше: при зарплате от 2,8 млн ₽ все 400 000 ₽ попадают под 15 %, и возврат составит 60 000 ₽ за год вместо 52 000 ₽. Обратная поправка у типа Б: если прибыль за год закрытия вместе с другими инвестиционными доходами превысит 2,4 млн ₽, с превышения сэкономите уже 15 %. Прогрессия для зарплаты и для инвестиционных доходов считается отдельно, суммы между собой не складываются.
Есть и неравенство по риску. Деньги по типу А приходят сейчас и не зависят от рынка. Тип Б считает прибыль на дату закрытия: портфель, который сегодня в плюсе на миллион, через год может быть в плюсе на 400 000 ₽, и экономия упадёт вместе с ним.
Считаем на примере счёта 2021 года
Допустим, Игорь открыл ИИС весной 2021 года, вычет на взносы никогда не брал и пополнял счёт на 400 000 ₽ в 2023, 2024 и 2025 годах. Зарплата у него обычная, НДФЛ 13 %, налога за каждый год удержано больше 52 000 ₽. В ноябре 2026 года по типу А он может вернуть налог за три последних года: 3 × 52 000 = 156 000 ₽. Взносы 2021 и 2022 годов в расчёт уже не попадают, сроки по ним вышли. Точка безубыточности для типа Б при 13 % равна 1,2 млн ₽ прибыли.
| Прибыль на счёте к закрытию | Тип Б: сэкономленный НДФЛ | Тип А: возврат за 2023–2025 | Что выгоднее |
|---|---|---|---|
| 500 000 ₽ | 65 000 ₽ | 156 000 ₽ | А, на 91 000 ₽ |
| 1 200 000 ₽ | 156 000 ₽ | 156 000 ₽ | Одинаково |
| 2 000 000 ₽ | 260 000 ₽ | 156 000 ₽ | Б, на 104 000 ₽ |
| 3 000 000 ₽ | 402 000 ₽ | 156 000 ₽ | Б, на 246 000 ₽ |
| 1 200 000 ₽, зарплата от 2,8 млн ₽ (15 %) | 156 000 ₽ | 180 000 ₽ | А, на 24 000 ₽ |
Если Игорь продолжит пополнять счёт по 400 000 ₽ в год и выберет тип А, к сумме добавится ещё 52 000 ₽ за 2026 год, а прибыль внутри счёта будет облагаться при закрытии. Если он рассчитывает на тип Б, за каждый новый год пополнений он отказывается от возврата ради будущей льготы. При зарплате с налогом по 15 % точка безубыточности поднимается до 1 384 615 ₽ прибыли.
Окно трёх лет: что ещё можно вернуть в 2026 году
Налоговая возвращает НДФЛ только за три предшествующих года, об этом ФНС отдельно напоминала на вебинаре 1 сентября 2026 года. В 2026 году заявление на вычет по типу А можно подать за 2023, 2024 и 2025 годы. В январе 2027 года из окна выпадет 2023 год и добавится 2026-й.
Ждать закрытия счёта, чтобы посмотреть на итоговую прибыль, закон разрешает: подпункт 5 пункта 3 статьи 219.1 даёт вычет на взносы, если вы не воспользовались вычетом на доход по окончании договора. Но каждый год ожидания стоит до 52 000 ₽ сгоревшего вычета за самый старый год. Если прибыль на счёте явно меньше суммы взносов за три года, тянуть незачем.
Что входит в доход по типу Б
Налоговая база по ИИС считается нарастающим итогом с начала договора: прибыль от продажи бумаг, минус убытки, плюс купоны по облигациям. Минфин в письме от 27.08.2024 № 03-04-05/80753 напоминает, что купоны включаются в доходы по операциям с ценными бумагами, а налог по ИИС брокер считает при выводе денег со счёта или при закрытии договора. Дивиденды в этот результат не входят: налог с них удерживают при выплате, тип Б его не возвращает. Поэтому для портфеля из дивидендных акций тип Б освобождает только рост их цены.
Прикинуть свою цифру можно по брокерскому отчёту: возьмите текущую оценку счёта, вычтите все внесённые деньги и дивиденды, которые пришли на ИИС, с них налог уже удержан. Остаток близок к прибыли, которую освободил бы тип Б при закрытии счёта сегодня.
Как оформить выбранный вычет
Тип А. Подайте декларацию 3-НДФЛ за каждый год из окна, в разделе вычетов выберите «Инвестиционные налоговые вычеты» (для ИИС-3 там другой пункт, «Долгосрочные сбережения»). Приложите договор и платёжки о зачислении денег на ИИС. Если брокер участвует в информационном обмене с ФНС, предзаполненное заявление может прийти в личный кабинет само. Пошаговая инструкция есть в статье вычет по ИИС через 3-НДФЛ. После первого же возврата тип Б по этому счёту закрыт навсегда.
Тип Б. Ничего не подавайте до закрытия. Перед закрытием запросите в налоговой справку о том, что вычет на взносы вы не получали и других ИИС за время договора не было: по закону её готовят до 30 дней, а налоговая сама передаёт её брокеру. Тогда брокер не удержит налог с прибыли при расторжении договора. Как это выглядит для счёта с переводами и что делать без справки, расписано в материале вычет на доход при закрытии ИИС.
Когда расчёт придётся делать заново
Третий путь для старого счёта — трансформация в ИИС-3 по заявлению в налоговую. Как при переходе делят доход до и после даты заявления и как пересчитывают срок, показано на примере счёта 2021 года в разборе типов ИИС 1, 2 и 3, а что даёт ИИС-3 по вычету на взносы, в материале вычет по ИИС на взносы.
Расчёт меняют и другие обстоятельства. Если вы платите взносы в программу долгосрочных сбережений или негосударственный пенсионный фонд, лимит 400 000 ₽ у них с типом А общий. Если за время договора у вас был второй ИИС, кроме случая перевода всех активов с одного счёта на другой, закон не даёт ни вычета на взносы, ни вычета на доход. Если в году, за который заявлен вычет, вы хотя бы день были в статусе иностранного агента, пункт 5 статьи 219.1 отключает оба вычета. Закрыть старый счёт раньше трёх лет с даты договора значит вернуть полученные вычеты с пенями, а как выводить деньги без потерь, описано в статье закрытие и перевод ИИС.
Частые вопросы
Можно ли поменять тип А на тип Б?
Нет, если вы уже получили хотя бы один вычет на взносы по этому счёту. Если вычет на взносы ещё не получали, тип Б остаётся доступен при закрытии счёта после трёх лет.
Можно ли получить вычет типа А после закрытия ИИС?
Да, если счёт прожил три года и вычет на доход при закрытии вы не заявляли. Вернуть налог можно только за три предшествующих года, в 2026 году за 2023–2025.
Освобождает ли тип Б купоны по облигациям?
Да. Купоны входят в доходы по операциям с ценными бумагами на ИИС, налог по ним брокер считает при закрытии договора, и вычет на доход их освобождает. Дивиденды не освобождаются.
Сколько вернут по типу А при ставке 15 %?
До 60 000 ₽ за год: 15 % от предела 400 000 ₽, если зарплата за год не меньше 2,8 млн ₽. При зарплате от 2,4 до 2,8 млн ₽ часть возврата посчитают по 15 %, остальное по 13 %.
Что выгоднее, если зарплаты нет?
Тип Б: вычет на взносы возвращает только уплаченный НДФЛ, без облагаемой зарплаты вернуть нечего.
Источники
- Налоговый кодекс РФ, статья 219.1 «Инвестиционные налоговые вычеты» (ред. от 04.08.2026)
- ФНС России: инвестиционные налоговые вычеты по ИИС, открытым до 31.12.2023
- ФНС России, 01.09.2026: ошибки при получении инвестиционного вычета, срок три года
- ФНС России: ставки НДФЛ с 2025 года
- Письмо Минфина России от 27.08.2024 № 03-04-05/80753 о купонах и доходах на ИИС
✍️ Авторы статьи

Дмитрий Волков

Елена Морозова
Александр Иванов
Главный редактор RichFX.ru
✅ Проверил статью на соответствие фактам
✅ Утвердил к публикации